פורסם ב
מה זה כסף באמת? איך הוא נוצר ולמה הוא מאבד ערך
בקצרה
כסף הוא מערכת חברתית שמאפשרת למדוד, לרשום ולהעביר חובות וערך, ומקבלת תוקף דרך חוק ואמון ציבורי. הוא התפתח מרישומי אשראי על לוחות חימר, דרך מטבעות מתכת ושטרות שמייצגים זהב, ועד לכסף פיאט דיגיטלי. הבנק המרכזי מייצר את בסיס הכסף ומגדיר את המסגרת, אבל רוב הכסף בפועל נוצר על ידי בנקים מסחריים דרך הלוואות ורישומי פיקדון. הוא מאבד ערך כשכמות הכסף והאשראי גדלה מהר יותר מהתוצר, כשאותו כסף מסתובב מהר יותר במשק, כשגירעונות ואשראי עודף מוזרמים למערכת, כשיש שיבושי היצע, וכשאמון הציבור משפיע ישירות על המחירים.
כסף הוא דבר בסיסי בחיינו שכולנו משתמשים בו ברמה יומיומית. אנחנו עובדים קשה בשבילו, חוסכים ומשקיעים אותו - אבל כמעט אף אחד לא עוצר לשאול מה זה בכלל ומה עומד מאחוריו, וגם לא ממש מלמדים אותנו עליו באופן מסודר.
אותי אישית הנושא של כסף סיקרן מאז ומתמיד, וכבר הרבה זמן שרציתי לכתוב עליו. בשנים האחרונות, כשאני רואה את יוקר המחיה עולה ואת הדיונים על ריבית וחוב בכל מקום, הרגשתי שאני חייב לעשות סדר - במיוחד שאני יודע שהמערכת עובדת בדרך שכמעט אף אחד לא מסביר לנו ושהכסף שלנו נשחק לאט לאט בלי שאנחנו שמים לב. זה בדיוק מה שאני רוצה לחלוק כאן.
בפוסט זה נענה על ארבע שאלות בסיסיות שלדעתי כל אחד צריך להכיר: מה זה כסף, איך הוא התפתח, מי מייצר אותו ולמה הוא מאבד ערך.
יאללה, נתחיל.
מה זה כסף?
כסף בהגדרתו הוא מערכת חברתית שנועדה לשרת את הדברים הבאים:
- אמצעי חליפין - היכולת להחליף דברים בקלות.
- יחידת חישוב - יחידת מידה שאומרת כמה כל דבר שווה.
- שמירת ערך - היכולת לשמור את הכסף לשימוש עתידי.
המערכת הזאת עובדת (וכסף משרת את התפקידים הללו) באמצעות אמון:
- אמון בין אנשים - אנחנו מסכימים לקבל כסף בידיעה שמישהו אחר יסכים לקבל אותו בחזרה.
- אמון במדינה - אנחנו מסכימים לקבל כסף בידיעה שהמדינה מגבה אותו בחוק, מחייבת את כולם לקבל אותו ומקבלת אותו כאמצעי התשלום המחייב.
- אמון ביציבות - אנחנו סומכים על המדינה שתנהל את כמות הכסף באחריות, כדי שהערך וכוח הקנייה שלו לא יישחקו בגלל אינפלציה.
כיום, כסף הוא בעצם רישום דיגיטלי במאזני הבנקים המסחריים ובבנק המרכזי. המספר שאנחנו רואים בחשבון הבנק אינו "כסף פיזי" שיושב בכספת אלא חוב שהבנק חייב לנו. ברגע שאנחנו מבקשים את הכסף בחזרה - בין אם ע״י משיכת מזומן בכספומט או העברה בנקאית למישהו אחר - הבנק מכבד את החוב הזה ומעביר את הערך הפיזי/דיגיטלי הלאה (כמובן כל עוד אין משבר כלכלי והבנק נזיל). בהמשך נראה מי רשאי ליצור את הרישומים הדיגיטליים האלה (או במילים אחרות ליצור כסף) ואיך בדיוק הם עושים את זה.
חשוב להדגיש שהערך של הכסף לא נובע מנכס פיזי (למשל כמו זהב) אלא מכך שהחוק, המוסדות והחברה מסכימים לקבל אותו כאמצעי תשלום. הסוג הזה של כסף נקרא ״כסף פיאט״ והוא נקודת המוצא של הכלכלה העולמית המודרנית.
בואו נבין איך הכסף התפתח והגיע למצב הזה.
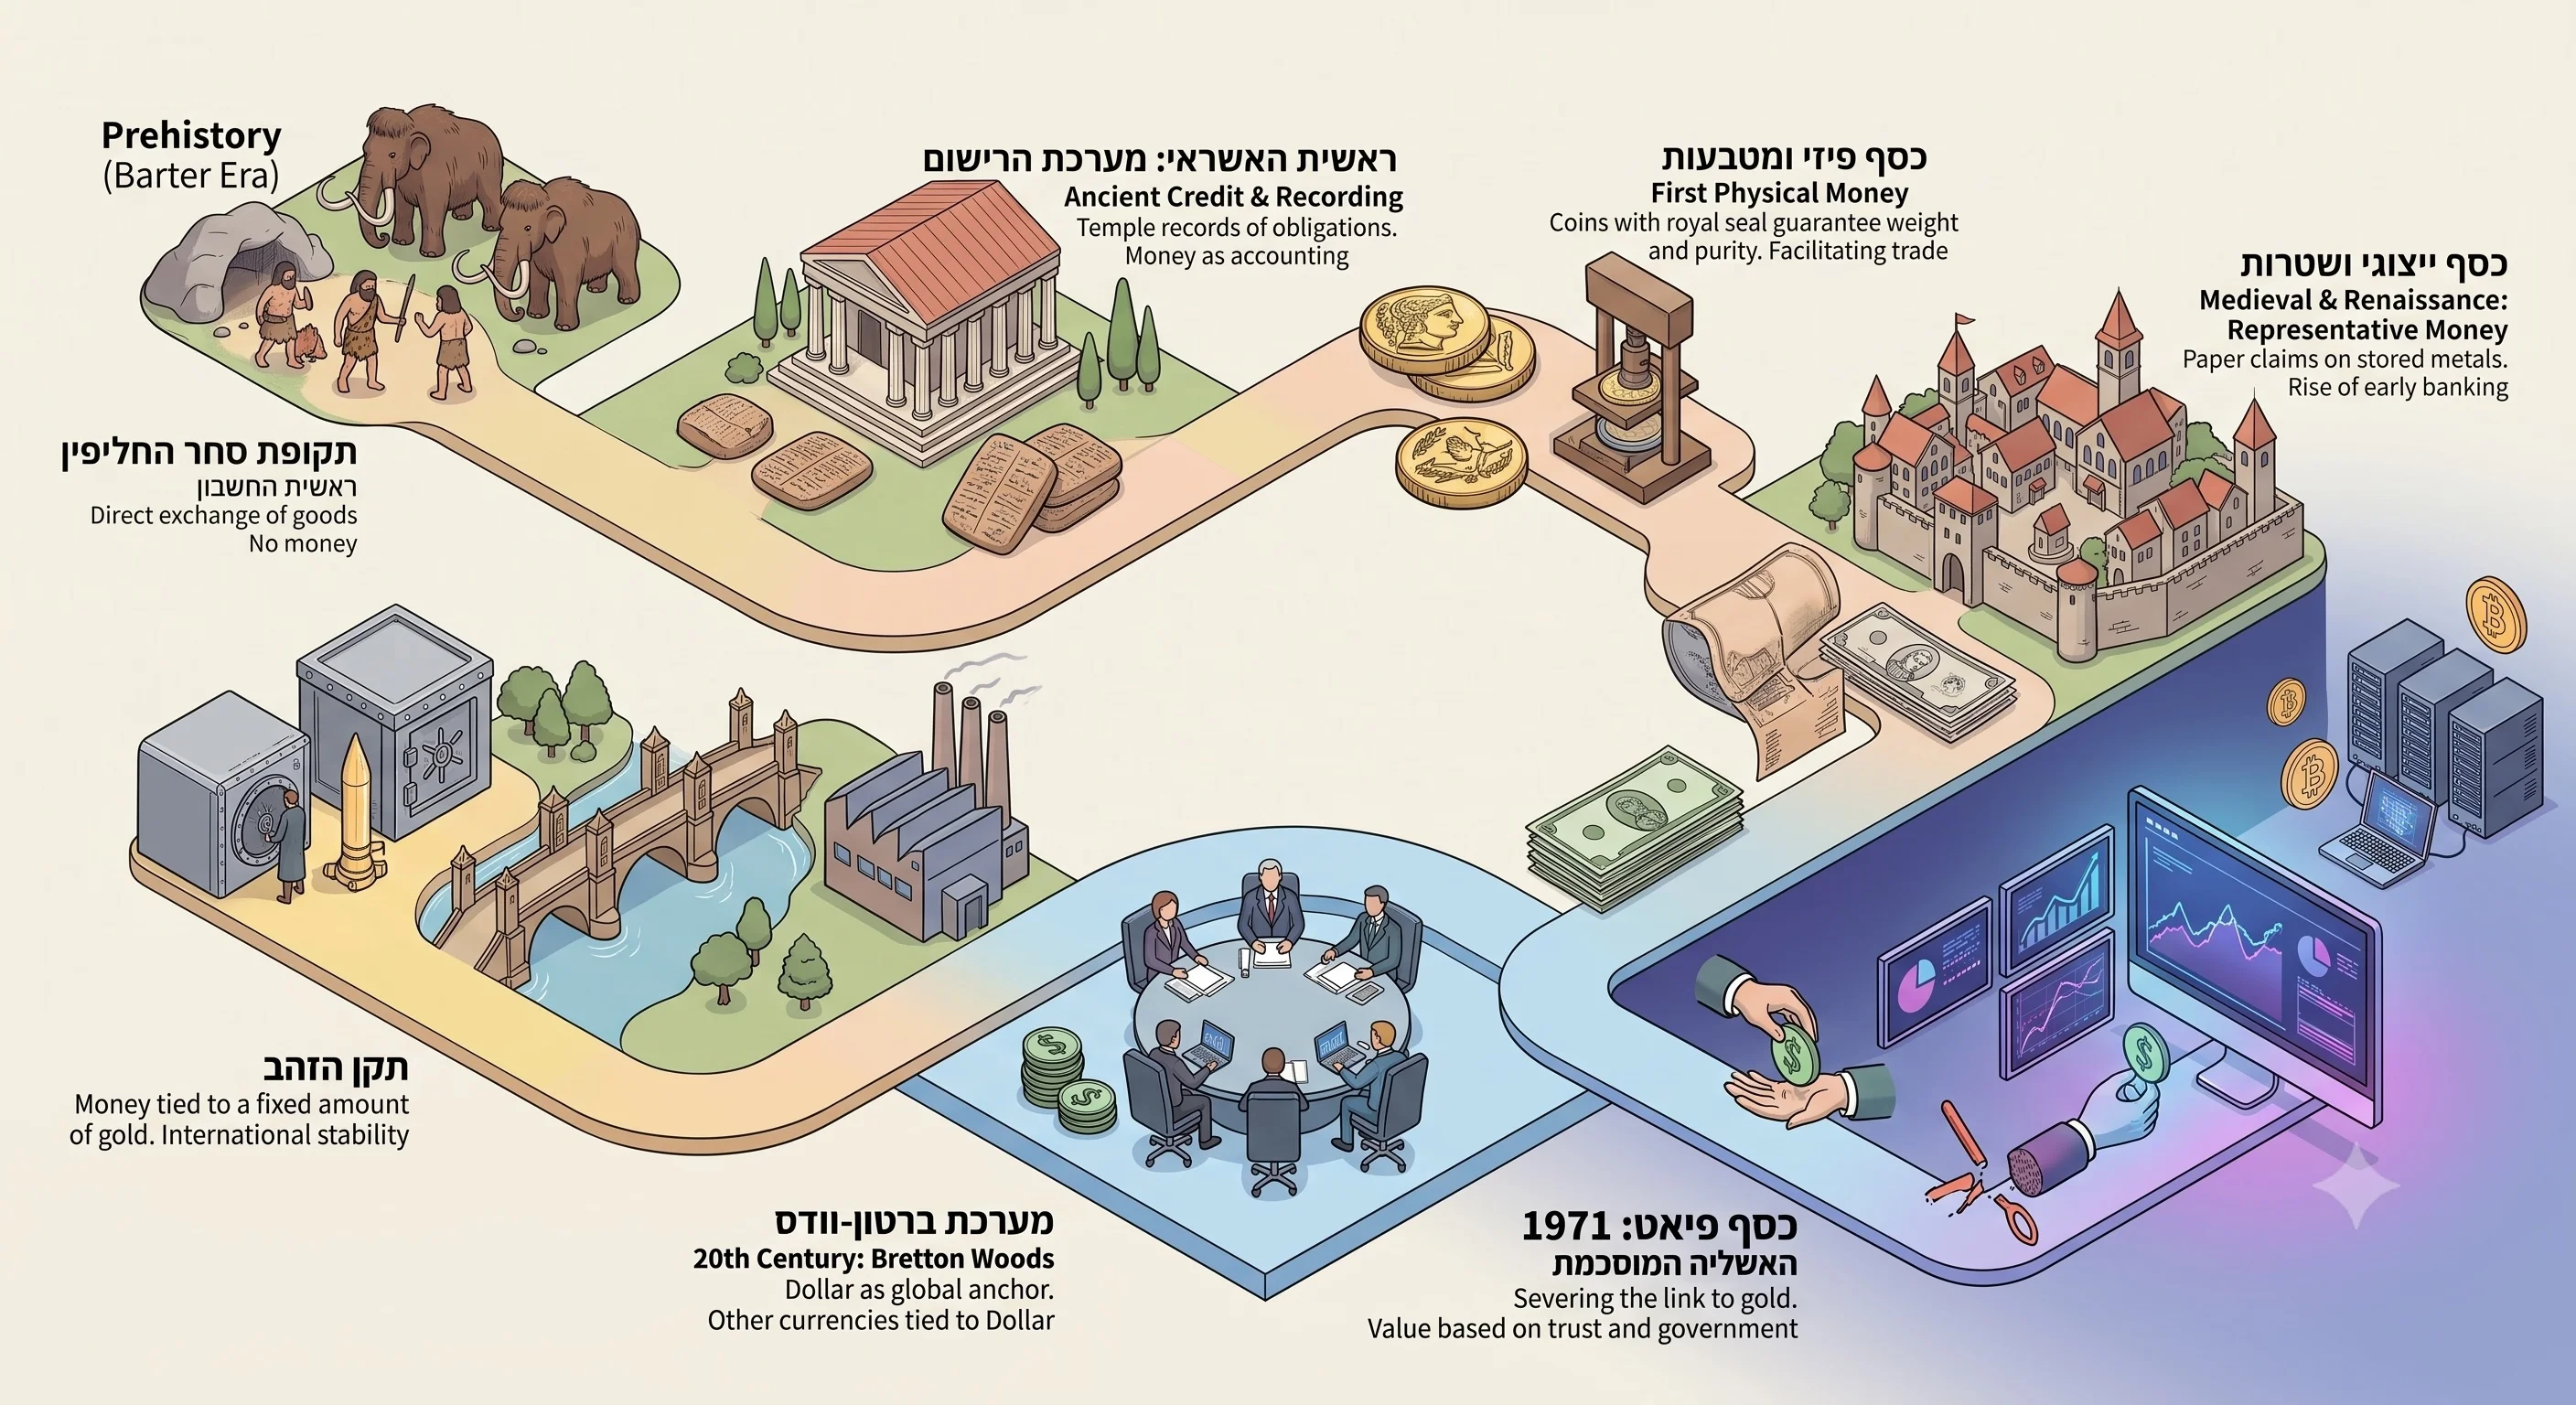
האבולוציה של הכסף
🔁 תקופת סחר החליפין (הבַּרְטֶר)
סחר חליפין הוא אחת מצורות המסחר העתיקות ביותר, בה אנשים החליפו ביניהם סחורות ושירותים באופן ישיר. למשל, מי שהיה לו באותה התקופה עודף חיטה והיה צריך סנדלים - היה יכול למצוא סנדלר שדווקא באותו רגע רצה חיטה ולהחליף איתו. בשיטה זו, כל עסקה נסגרה באופן מיידי ללא אמצעי חליפין כמו כסף או שטר נייר.
הבעיה המרכזית עם השיטה היא שקשה מאוד לנהל כלכלה כשכל עסקה תלויה בכך ששני הצדדים רוצים בדיוק את מה שיש לצד השני ובדיוק באותו הזמן. מעבר לזה, אין יחידת מידה משותפת וקשה לקבוע כמה מוצר מסוים שווה בהשוואה למוצר אחר (כמה חיטה שווה סנדל אחד?).
האנושות באותם זמנים פתרה את אותן הבעיות באמצעות ניהול חובות המבוסס על אמון, ובכך הולידה את מושג האשראי (שזה זכות שימוש בכסף שאינו שלנו).
📜 ראשית האשראי: מערכת הרישום של העת העתיקה
במהלך תקופת העת העתיקה (סביבות 3,500 שנה לפנה״ס) האנושות השתמשה בלוחות חימר כדי לתעד אשראי של עסקאות וחובות: מי חייב למי, כמה ובאיזו יחידת מידה. איכר שקיבל זרעים מהמקדש קיבל חוב רשום בלוח, וסוחר שמסר סחורה קיבל התחייבות עתידית בתמורה.
מערכת הרישום של העת העתיקה היא למעשה אחת ממערכות הכסף המוסדיות הראשונות שנוצרו. אגב, עיקרון הבסיס שלה ממשיך להתקיים גם היום בכל בנק כאשר ערך העסקה לרוב הוא עצם רישום החוב (ולא בהכרח תנועה פיזית של סחורה).
בתוך הכלכלה המקומית של אותם ימים (המקדשים, הארמונות והקהילות) מערכת הרישום הזו עבדה מצוין. היו מוסדות ברורים לניהול חובות ואכיפה, והיה קל יחסית להסתמך על רישום ואמון מוסדי. אבל ברגע שאנשים רצו לבצע עסקאות עם אנשים מחוץ למסגרת המוכרת (למשל עם סוחרים זרים או למרחקים גדולים) - היה הרבה יותר קשה להסתמך על לוחות החימר המקומיים ונדרש פתרון אחר.
🐚 הכסף הפיזי הראשון: כסף הסחורה
כדי להתמודד עם בעיית המסחר מחוץ לכלכלה המקומית, התפתח מה שנקרא ״כסף סחורה״ - מוצרים שערכם נובע מהחומר שממנו הם עשויים, עוברים מיד ליד ומסיימים את העסקה במקום ללא רישום חוב. בכך, התהווה בהדרגה המושג של כסף פיזי.
סוג הכסף הפיזי הזה היה שימושי בפני עצמו ולכן אנשים הסכימו לקבל אותו. הוא השתנה בהתאם לאזור הגיאוגרפי: מלח, קונכיות נדירות, דגנים ובקר. עם זאת, מהר מאוד הגיעו להבנה שהסחורות האלו בעלות מגבלות פיזיות מבחינת שימור, ניידות וחלוקה: חיטה ודגנים מתקלקלים ונרקבים לאורך זמן, בקר הוא יצור חי שמסורבל לשינוע וקונכיות קשה לחלק בצורה אחידה כדי לשלם על פריטים קטנים.
🪙 המצאת המזומן: מגושי מתכת למטבעות
המגבלות הפיזיות של כסף הסחורה דחפו את האנושות לחפש חומרים עמידים ונוחים יותר, והובילו אותה להשתמש בגושים של מתכות יקרות - בעיקר זהב, כסף (סילבר) ונחושת. מתכות אלו היו מתאימות הרבה יותר לשמש ככסף פיזי: הן ניידות, עמידות וניתן להתיך (ולחלק) אותן לכל משקל שרוצים. עם זאת, גם איתן המסחר עדיין היה מסורבל - מאחר שבכל עסקה הצדדים היו צריכים להוציא מאזניים, לשקול את גוש המתכת ולוודא שאין רמאות באיכות שלו. זו הייתה עבודה בפני עצמה.
הפתרון לבעיה זו הופיע בסביבות 600 שנה לפנה״ס בממלכת לידיה (טורקיה של היום). הם התחילו לקחת אלקטרום (סגסוגת טבעית של זהב וכסף), לחמם אותה ולהטביע עליה חותמת מלכותית. החידוש לא היה במתכת עצמה אלא בחותם שהיווה ערובה מוסדית למשקל ולטוהר המתכת, מה שחסך מכל צד בעסקה את הצורך לבדוק את המתכת בכל פעם מחדש. בדרך זו עבר העולם משקילת גושי מתכות יקרות לספירת מטבעות (מה שעדיין קורה עד היום) ובכך נולד רעיון המזומן.
ספירת מטבעות מזומן אפשרה לסגור עסקאות באופן מיידי ללא צורך ברישום חובות או באמון אישי בין הקונה למוכר. זה הצליח כיוון שהאמון עבר אל המטבע עצמו ואל המוסד שטבע אותו. מטבעות המזומן נתפסו כחפצים בעלי ערך העשויים מתכות יקרות, והמשיכו להתקיים בתוך כלכלה מבוססת אמון - כי מישהו היה צריך להגדיר את המשקל, לעצב את המטבעות ולאכוף חוקים נגד זיופים. ה״מישהו״ הזה היו המוסדות והחוק.
💵 כסף ייצוגי מבוסס שטרות
לאורך הזמן, המסחר התרחב למרחקים עצומים והעברת ארגזים של מטבעות מזומן הפכה למשימה מאתגרת - בגלל המשקל הכבד של הארגזים ושודדים שצצו בדרך. כתוצאה מכך, אנשים החלו להפקיד את המטבעות בכספות שמורות אצל משמורן (כמו צורפים, חלפנים או בנקים מוקדמים) ובתמורה קיבלו שטר חוב (קבלה).
לאט לאט אנשים הפסיקו להוציא את המטבעות מהכספת בכל עסקה, והעבירו במקום זאת את השטרות ביניהם. בדרך זו השטר עצמו הפך לכסף ייצוגי שסימל את הערך של המתכת ששכבה בכספת אצל המשמורן (גם אם בפועל היא לא זזה מהמקום).
באופן זה צמחה הבנקאות המודרנית: הצורפים והחלפנים הפכו לבנקים, וב־1694 הוקם ״בנק אנגליה״ שהיה אחד הבנקים הראשונים בהיסטוריה שהנפיק שטרות נייר רשמיים מטעם המדינה.
במהלך המאות ה־17 וה־18 קמו עוד ועוד בנקים מסחריים ומרכזיים באירופה ובאמריקה. אותם הבנקים הבינו שהלקוחות לא יגיעו למשוך את המטבעות מהכספת בדיוק באותו הזמן, ולכן הם התחילו להלוות חלק מהפיקדונות ולהנפיק כנגדם שטרות מעבר לכמות המטבעות שהייתה בכספת בפועל. כך נולדה ״בנקאות רזרבה חלקית״ - מודל שבו חלק קטן בלבד מהכסף מגובה במזומן והשאר קיים כרישום חוב בלבד במאזני הבנקים.
💰 תקן הזהב
במאה ה-19 יותר ויותר מדינות החליטו לאמץ את מה שנקרא “תקן הזהב”. משמעות התקן הייתה שמטבעות המזומן והשטרות של המדינות הללו יהיו צמודים לכמות קבועה ומוגדרת של זהב. כלומר, מי שהחזיק מטבע מזומן או שטר ידע שיש לו זכות חוקית להמיר אותו בבנק המרכזי או בבנקים מורשים לכמות מסוימת של זהב. בריטניה, שהייתה אז המעצמה הכלכלית והפיננסית המובילה בעולם, אימצה מוקדם יחסית את תקן הזהב. מדינות אחרות הצטרפו בהדרגה לתקן כדי להקל על המסחר עם בריטניה.
השיטה הזו יצרה יציבות במסחר הבינלאומי. מכיוון שכל המטבעות היו קשורים לאותה מתכת, שערי החליפין ביניהם היו קבועים יחסית. בנוסף לכך הממשלות לא יכלו להגדיל את כמות הכסף ללא הגבלה, כי הן היו חייבות קודם כל להשיג (או לכרות) עוד זהב פיזי לרזרבות שלהן. במילים אחרות, כמות הזהב בעולם הגבילה את כמות הכסף שהיה ניתן לייצר וכתוצאה מכך האינפלציה הייתה מוגבלת.
🌎 מערכת ברטון-וודס: עלייתו של הדולר האמריקאי
אחרי מלחמת העולם השנייה, תקן הזהב שוכלל עוד יותר באמצעות הסכם בינלאומי שנחתם בשנת 1944 בין המדינות המפותחות ונקרא ״מערכת ברטון-וודס״. הסכם זה בא במטרה לייצב את הכלכלה העולמית אחרי ההרס של המלחמה וקבע: המטבעות של המדינות החברות בהסכם יוצמדו לשער קבוע מול הדולר האמריקאי ורק הדולר עצמו יהיה ניתן להמרה לזהב (כל 35 דולר יהיו מגובים באונקיית זהב). בכך הפך הדולר למטבע הייצוגי המרכזי של העולם.
בפועל, ההסכם הזה כבל את ידיהן של הממשלות. ברגע שהן נאלצו להזרים כסף לכלכלה (בזמני משבר או מלחמה) הן היו מוגבלות בגלל ההתחייבות לשמור על השער הקבוע של המטבע שלהן מול הדולר. אם הן היו מרחיבות את כמות הכסף יותר מדי, הן הסתכנו בכך שהמטבע שלהן יאבד את יציבות השער מול הדולר.
במקביל, ארצות הברית עצמה הנפיקה יותר ויותר שטרות דולריות בהשוואה לרזרבות הזהב שלה (“להדפיס כסף”) מעבר למה שיכלה לכסות בזהב בשער הרשמי. כך נוצר פער שהלך וגדל בין כמות הדולרים במחזור שלה לבין הזהב ששימש כעוגן.
🏛️ כסף פיאט: סופו של תקן הזהב
בשנות ה‑60 מדינות אירופה התחילו לחשוש שהאמריקאים מדפיסים יותר דולרים משהם באמת יכולים לגבות בזהב. אותן מדינות החלו לפדות כמויות גדולות של דולרים מהרזרבות שלהן ולהחליף אותם בזהב פיזי מהכספות האמריקאיות, בדיוק ע״פ הזכות שהובטחה להן במערכת ברטון‑וודס.
ריצ׳רד ניקסון, שכיהן כנשיא ארה״ב באותם ימים, הבין שאם המגמה הזו תימשך בסופו של דבר לא יישאר לארה״ב מספיק זהב כדי לעמוד בהתחייבות ההמרה. ב‑15 באוגוסט 1971 הוא יצא בנאום דרמטי והכריז שארה״ב משעה את האפשרות להמיר דולרים לזהב במחיר קבוע. הצעד הזה, שזכה לשם “Nixon shock”, סגר את האפשרות של המדינות לפדות דולרים בזהב בשער קבוע והיווה בפועל את סיומה של מערכת ברטון‑וודס.
מרגע זה הדולר נותק רשמית מהזהב. המערכת המוניטרית הבינלאומית (המהווה את מסגרת החוקים והגופים שמארגנים איך כסף ועסקאות עוברים בין מדינות) הפכה למעשה למערכת גלובלית של פיאט (המילה Fiat בלטינית משמעותה “כך יהיה” או “צו”). מטבעות הפיאט הם מטבעות שהערך שלהם לא נגזר יותר ממתכת בכספת (או סחורה אחרת) אלא על בסיס הסכמה חברתית, אמון הציבור והכרה רשמית של המדינה במטבע בחוק.
חשוב להזכיר שמאז ועד היום זהב עדיין משחק תפקיד חשוב ברזרבות של בנקים מרכזיים רבים. ארצות הברית ומדינות רבות נוספות מחזיקות אלפי טונות של זהב בבנקים המרכזיים שלהן - אשר מהווה נתח משמעותי מסך הרזרבות הרשמיות. הזהב משמש עבורן בעיקר כמחסן ערך ארוך טווח וכגיבוי לאמון במערכת (ולא כעוגן ישיר לשער המטבע כמו בתקן הזהב).
ישראל, לעומת זאת, בחרה שלא להחזיק כלל זהב כחלק מרזרבות בנק ישראל, ומנהלת את הרזרבות שלה כמעט רק במטבעות זרים ונכסים פיננסיים אחרים במסגרת מערכת פיאט. האמת שהופתעתי לגלות שבנק ישראל בוחר לא להחזיק זהב בכלל - בניגוד לרוב הבנקים המרכזיים הגדולים בעולם.
איך נוצר הכסף בעולם
כיום, במערכת הפיאט של העולם המודרני, יש שתי דרכים מרכזיות ליצירת כסף במשק.
הבנק המרכזי - בסיס הכסף
השכבה הראשונה היא הבנק המרכזי שמהווה את הבנק של המדינה. הוא מנפיק שטרות ומטבעות פיזיים ויוצר כסף בסיסי (או ״בסיס הכסף״) בצורת רזרבות בנקאיות (פיקדונות שהבנקים המסחריים מחזיקים בחשבונותיהם בבנק המרכזי). בשונה מהכסף במשק, בסיס הכסף זה בעצם כל הכסף שהבנק המרכזי עצמו יצר.
מעבר להנפקת בסיס הכסף, הבנק המרכזי אחראי על ניהול המדיניות המוניטרית. הוא קובע את הריבית במשק ובכך משפיע על עלות האשראי, רמת הפעילות הכלכלית והאינפלציה. בנוסף, הוא מפקח על המערכת הבנקאית, דואג ליציבותה ופועל כ״מלווה של מוצא אחרון״ (הגוף שאליו הבנקים יכולים לפנות במקרי חירום כדי לא לקרוס בגלל מחסור זמני בנזילות).
באופן לא מפתיע, הבנק המרכזי בישראל נקרא ״בנק ישראל״. הוא מנפיק את השקל החדש ומנהל את החשבונות של הבנקים המסחריים אצלו. בצורה דומה, הפדרל ריזרב (״הפד״) הוא הבנק המרכזי של ארה״ב שמנפיק את הדולר ומנהל את החשבונות של הבנקים המסחריים. חשוב להבין שהבנק המרכזי לא מחזיק חשבונות של אנשים פרטיים אלא את החשבונות של הבנקים. אנחנו לקוחות של הבנקים (המסחריים) - והבנקים הם הלקוחות של הבנק המרכזי.
בפועל, הבנק המרכזי מייצר כסף בשני אופנים:
- הדפסה פיזית: כשהציבור מבקש יותר מזומן (לדוגמה סביב חגים או בזמני אי־ודאות), הבנקים המסחריים מושכים מהבנק המרכזי עוד שטרות ומטבעות, ובתמורה חלק מהרזרבות שלהם בחשבון הבנק המרכזי מומר למזומן בידיים של אנשים.
- הדפסה דיגיטלית: כשהבנק המרכזי רוצה להוריד ריביות או להזרים נזילות למערכת, הוא קונה אג״ח ונכסים אחרים מהבנקים ומהשוק, ומזכה את חשבונות הרזרבות של הבנקים בסכומים חדשים - כלומר, יוצר בסיס כסף חדש כרישום דיגיטלי במאזן שלו. הכסף הזה נמצא קודם כל במערכת הבנקאית, ורק אם הבנקים מלווים אותו ללקוח הוא מתרחב לכסף שמגיע לציבור (כפי שמתואר בהמשך).
הסיבה להדפסת הכסף היא בעיקר כדי לעמוד ביעדים שהמדינה הגדירה: לשמר את הריבית סביב הרמה הרצויה, לוודא שלבנקים יש מספיק נזילות (בעיקר בתקופות משבר) ולהחזיק את האינפלציה בקירוב סביב היעד הרצוי.
הבנקים המסחריים - הכסף הבנקאי
השכבה השנייה היא הבנקים הרגילים שכולנו מכירים (או בשמם הרשמי ״הבנקים המסחריים״): לאומי, הפועלים, דיסקונט, בנקים בחו״ל וכדומה. הם מנהלים את החשבונות שלנו, נותנים הלוואות, מחזיקים את החסכונות שלנו ומפעילים את רוב מערכת התשלומים (העברות, כרטיסי אשראי, הוראות קבע).
הבנקים יוצרים את מרבית הכסף במשק שבו אנחנו משתמשים ביום‑יום. בניגוד לבנק המרכזי, שיכול להגדיל את בסיס הכסף ביוזמתו, הבנק המסחרי יוצר כסף חדש ("כסף בנקאי") במשק רק כאשר יש לקוח שמבקש אשראי (משכנתה, הלוואות אישיות וכדומה). כלומר, כשלקוח לוקח הלוואה, הבנק מוסיף סכום חדש לחשבון של הלקוח ע״י יצירת פיקדון חדש במערכת (רישום דיגיטלי). הפיקדונות האלה הם הכסף הבנקאי שנוצר שמגדיל את כמות הכסף במשק. דרך אגב, זה עובד גם הפוך כשהבנק קונה נכס מהציבור (למשל אג״ח ממשלתית) - הבנק מזכה את חשבון הלקוח בפיקדון חדש בתמורה לנכס שקנה ממנו וכך נוצר עוד כסף בנקאי.
ראוי לציין שכאשר הלווה (לקוח הבנק או הבנק עצמו) משתמש בפיקדון שקיבל לסגירת אותה ההלוואה, אז כמות הכסף יורדת. מעבר לזה, חשוב לזכור שהבנקים לא יכולים ליצור כסף ללא גבול. היכולת שלהם לתת אשראי מוגבלת ע״י רגולציה, שיקולי סיכון ומותנת בלקוחות שבכלל רוצים (ומסוגלים) לקחת הלוואות.
למה כסף מאבד ערך
אינפלציה מוגדרת כעלייה מתמשכת ברמת המחירים ומאפשרת למדוד את השחיקה בכוח הקנייה של המטבע לאורך זמן. במילים פשוטות, אותה יחידת כסף קונה פחות סחורות ושירותים מאשר בעבר.
השחיקה לא מתרחשת כי הכסף "נעלם" אלא כי יוקר המחיה עולה בממוצע מהר יותר מהיכולת שלנו להרוויח. נציג את הסיבות העיקריות לכך.
1. ביקוש גבוה: יותר כסף מול אותו מספר מוצרים
כשיש יותר כסף ואשראי במשק מאשר סחורות ושירותים שניתן לייצר בפועל, למעשה יותר כסף "רודף" אחרי אותו מספר מוצרים - והמחירים עולים. זה קורה למשל כשהבנק המרכזי משאיר ריבית נמוכה מדי לאורך זמן, כשהבנקים המסחריים נותנים אשראי זול מדי או כשהביקוש למוצרים מזנק אחרי תקופה של קיפאון (למשל אחרי משבר או מלחמה).
מעבר לכמות הכסף עצמה, חשוב גם כמה מהר הוא ״מסתובב״. אם אותו סכום כסף עובר מהר יותר מיד ליד (כלומר אנשים קונים ומוכרים בתדירות גבוהה יותר) - זה עשוי לחזק את הביקוש ולהגביר את האינפלציה גם בלי שבסיס הכסף גדל משמעותית.
2. היצע מוגבל: כשהדברים עצמם מתייקרים
כסף גם מאבד ערך כי לפעמים פשוט עולה יותר לייצר ולייבא דברים. מצבים כמו מלחמות, משברי אנרגיה או מזון, וסגירת נמלים ושרשראות אספקה - מעלים את עלויות הייצור וההובלה, שבסופו של דבר מתגלגלות למחיר לצרכן ומתבטאות בעלייתו (כלומר בעלייה באינפלציה).
3. ציפיות ואמון הציבור
מה שאנשים מצפים שיקרה למחירים משפיע על מה שבאמת קורה. אם עובדים מצפים שמחירים ימשיכו לעלות - הם ידרשו שכר גבוה יותר; אם עסקים מצפים לעליית מחירים - הם יעלו מחירים מראש כדי להגן על עצמם. כלומר הציפיות שלהם מעלות את המחירים בפועל.
מעבר לכך, כשאמון הציבור במטבע או במוסדות נפגע, הוא מנסה להיפטר מהמטבע המקומי ולעבור למטבעות אחרים (כמו דולר, זהב וכדומה) - מה שמחליש את המטבע המקומי עוד יותר.
4. מדינות שמממנות את עצמן דרך הבנק המרכזי
ממשלות בדרך כלל מממנות את ההוצאות שלהן ע״י מסים או הלוואות מהשוק. עבור מדינות שנכנסות למשבר עמוק לעיתים זה לא מספיק והן מתחילות להיעזר בבנק המרכזי - אשר קונה את החוב שלהן בכסף חדש שהוא יוצר.
בטווח הקצר זה פתרון נוח, אבל כשזה הופך להרגל ללא גבול - כמות הכסף גדלה הרבה יותר מהר מיכולת הייצור, והמחירים מתחילים לצבור פער משמעותי עד למצב של אובדן שליטה (היפר-אינפלציה). במדינות מפותחות יש מגבלות רגולטוריות שנועדו למנוע את המצב הזה.
בהקשר זה, ארצות הברית היא דוגמה מעניינת. היא מממנת חלק גדול מההוצאות שלה דרך הנפקת אג״ח דולריות לשאר העולם - כלומר דרך שוק החוב, ולא ישירות דרך הבנק המרכזי. כל עוד המשק האמריקאי יציב והדולר נשאר המטבע המרכזי בעולם, השווקים מוכנים להחזיק את החוב הזה בריביות סבירות, ולכן היא יכולה להחזיק רמת חוב לאומי גבוהה בלי להידרדר להיפר‑אינפלציה כמו מדינות חלשות יותר.
נכון לכתיבת שורות אלה, החוב הלאומי שלה אסטרונומי וחצה כבר את רף ה-40 טריליון דולר. יש הטוענים שהחוב הזה הוא ״פצצת זמן״ שתוביל בסופו של דבר למשבר או לפגיעה קשה בדולר, ואחרים טוענים שכל עוד הדולר נשאר מטבע הרזרבה המרכזי בעולם והשוק מאמין ביכולת ארה״ב לשרת את החוב, המערכת יכולה לתפקד עוד זמן - גם אם במחיר סיכונים הולכים וגדלים לדורות הבאים.
5. יעד האינפלציה
רוב הבנקים המרכזיים בעולם לא מכוונים לאינפלציה אפסית אלא לרמה נמוכה ומתונה שנקבעת כיעד אסטרטגי - בדרך כלל סביב 2% לשנה (בישראל הטווח הוא 1%-3%). אינפלציה נמוכה ויציבה מאפשרת לשמור על יציבות מחירים במשק, ולעודד אנשים להשתמש בכסף (לצריכה והשקעה) במקום שיחזיקו מזומן. זה מניע את הכלכלה להמשיך לפעול ומאפשר לבצע התאמות בשכר ובמחירים בצורה הדרגתית.
6. ריבית ככלי
הכלי העיקרי של הבנקים המרכזיים לשליטה באינפלציה הוא הריבית. כשהם מעלים את הריבית, ההלוואות מתייקרות, אנשים וחברות לוקחים פחות אשראי ויש פחות "כסף חדש" שזורם לשוק - הביקוש נרגע והלחץ לעליית מחירים נחלש. אולם כשהם מורידים את הריבית קורה ההפך - האשראי נעשה זול והצריכה וההשקעות גדלות.
אפשר לדמות את הריבית ל״דוושת גז״ של המשק - הבנק המרכזי מרים את הרגל (מעלה ריבית) כשהאינפלציה גבוהה מדי ולוחץ (מוריד ריבית) כשהיא נמוכה מדי.
לסיכום
בפוסט זה העמקנו במנגנון המרכזי של הכסף: מה הוא, מאיפה הגיע, איך הוא נוצר ולמה הוא נשחק.
הנקודות המרכזיות:
- כסף הוא מערכת חברתית מבוססת אמון שממלאת שלושה תפקידים: אמצעי חליפין, יחידת חישוב ושמירת ערך.
- הכסף שאנחנו מחזיקים היום הוא רישום דיגיטלי ולמעשה חוב שהבנק חייב לנו (ולא מזומן שמונח בכספת).
- הכסף התגלגל לאורך ההיסטוריה מרישומי אשראי על לוחות חימר, דרך כסף סחורה ומטבעות מתכת עם חותם מלכותי, ועד שטרות שייצגו זהב.
- הנאום של ניקסון ב-1971 הוביל לניתוק הכסף מהזהב והוליד את עולם הפיאט - שבו הערך נשען על חוק, מוסדות והסכמה חברתית בלבד.
- הכסף נוצר בשתי שכבות: הבנק המרכזי יוצר את בסיס הכסף ומגדיר את המסגרת (ריבית, נזילות ויציבות), ורוב הכסף במשק נוצר בפועל על ידי בנקים מסחריים בכל פעם שהם נותנים אשראי.
- אינפלציה שוחקת את כוח הקנייה כשכמות הכסף והאשראי גדלה מהר יותר מיכולת הייצור, כשיש שיבושי היצע, וכשציפיות ואמון הציבור משפיעים על המחירים.
- הכלי המרכזי לריסון אינפלציה הוא הריבית ורוב הבנקים המרכזיים מכוונים לאינפלציה נמוכה ויציבה (סביב 2%, בישראל 1%-3%) ולא לאפס.
בסופו של דבר, כסף הוא כבר לא חפץ כמו בעת העתיקה אלא מערכת שלמה של חוק, מוסדות ואמון - שבה שותפים המדינה, הבנק המרכזי, הבנקים המסחריים וגם אנחנו עצמנו.
המספר שאנחנו רואים בחשבון הבנק שווה פשוט כי כולנו מסכימים שהוא שווה. ברגע שנבין את זה - נוכל לקחת בעלות ולבחור איך הכסף משרת אותנו במקום לתת למערכת להחליט איך אנחנו משרתים אותה.
💰 כסף והשקעות
מוזמנים לשתף:
אהבתם את הפוסט?
אשמח שתעקבו אחריי ברשתות ותצטרפו לניוזלטר שלי.
התגובות מופעלות באמצעות Disqusפרטים
טעינת התגובות מפעילה את Disqus, אשר אוסף מידע כשירות חיצוני.
אין לבעל האתר גישה או שליטה במידע שנאסף על ידי Disqus.
עוד מהיומן
למי שייך ההון שלנו? שלושה קריטריונים לבדוק את מושג הבעלות על כסף
סיימתי את הפוסט האחרון (מה זה כסף באמת?) בתחושה שהמילה ״בעלות״ נשארה מעורפלת. לא הסברתי על מה בדיוק לקחת בעלות באותו ההקשר, ואיך בוחנים אם היא קיימת....
💰 כסף והשקעות
ביטוח בריאות פרטי: איך בניתי את התיק האישי שלנו ללא כפל ביטוחי
אחד הדברים הראשונים שקרו לאחר שעזבתי את העבודה ויצאתי לדרך חדשה, זה שביטוח הבריאות הפרטי הפסיק להיות משולם על ידי מעסיק והפך להוצאה אישית. יצאתי למחקר...
💰 כסף והשקעות

בחרתי לצאת לדרך חדשה
החלום שלי מגיל צעיר היה להיות מפתח תוכנה. זה מה שרציתי ודמיינתי כבר מאז ימי בית הספר. פעלתי מאוד כדי להגשים את החלום: עשיתי הכל בשביל להתמיין כתוכניתן...
🎯 קריירה