פורסם ב
למי שייך ההון שלנו? שלושה קריטריונים לבדוק את מושג הבעלות על כסף
בקצרה
בעלות על הון היא לא מצב בינארי אלא שלושה קריטריונים נפרדים: מי מחזיק, מי מחליט ומי סופג את התוצאה. את שני הראשונים אפשר להאציל לאחרים, ורובנו עושים זאת כברירת מחדל ולא כבחירה מודעת. את השלישי לא נוכל להאציל אף פעם והוא משתנה: בבנק אנחנו סופגים שחיקה בזמן שהבנק גוזר תשואה ובקרן פנסיה סופגים גם חלק מהתוצאה של עמיתים אחרים. בבדיקה של שישה אפיקים מתברר שבנדל״ן כוח ההחלטה הוא הגדול ביותר אך הנזילות הנמוכה ביותר, שבניירות ערך ההחלטה חוזרת אלינו במלואה, ושבמתכות ובקריפטו אותו נכס בדיוק יכול להיות בבעלות מלאה או לא בבעלותנו כלל, תלוי איפה הוא מוחזק.
סיימתי את הפוסט האחרון (מה זה כסף באמת?) בתחושה שהמילה ״בעלות״ נשארה מעורפלת. לא הסברתי על מה בדיוק לקחת בעלות באותו ההקשר, ואיך בוחנים אם היא קיימת.
כבר תקופה שאני חוקר את מושג הבעלות בהקשר של הון, מתוך מטרה אישית להבין איפה אני עומד.
היום אציג כיצד אני מגדיר את המושג ״בעלות״ בהקשר זה לאחר המחקר שביצעתי, ונבחן את ההגדרה על המקומות המרכזיים שבהם ההון של רובנו נמצא.
יוצאים לדרך 🙂
בעלות על הון
באופן כללי, כשאנחנו משתמשים במילה ״בעלות״ אנחנו כנראה מתכוונים למצב בינארי: האם דבר מסוים שייך לנו או שלא. למשל חפצים פיזיים כמו בגדים, תכשיטים ורכב בהחלט עונים על ההגדרה הזאת.
בכל הנוגע להון זה יותר קשה, כי רובו לא מיוצג בצורה פיזית אלא כרישום דיגיטלי אצל גוף ריכוזי כלשהו. גם כשההון רשום על שמנו, מי שמנהל את הרישום הוא לרוב מישהו אחר (ובדרך כלל זה מספר מצומצם של אותם גופים ריכוזיים).
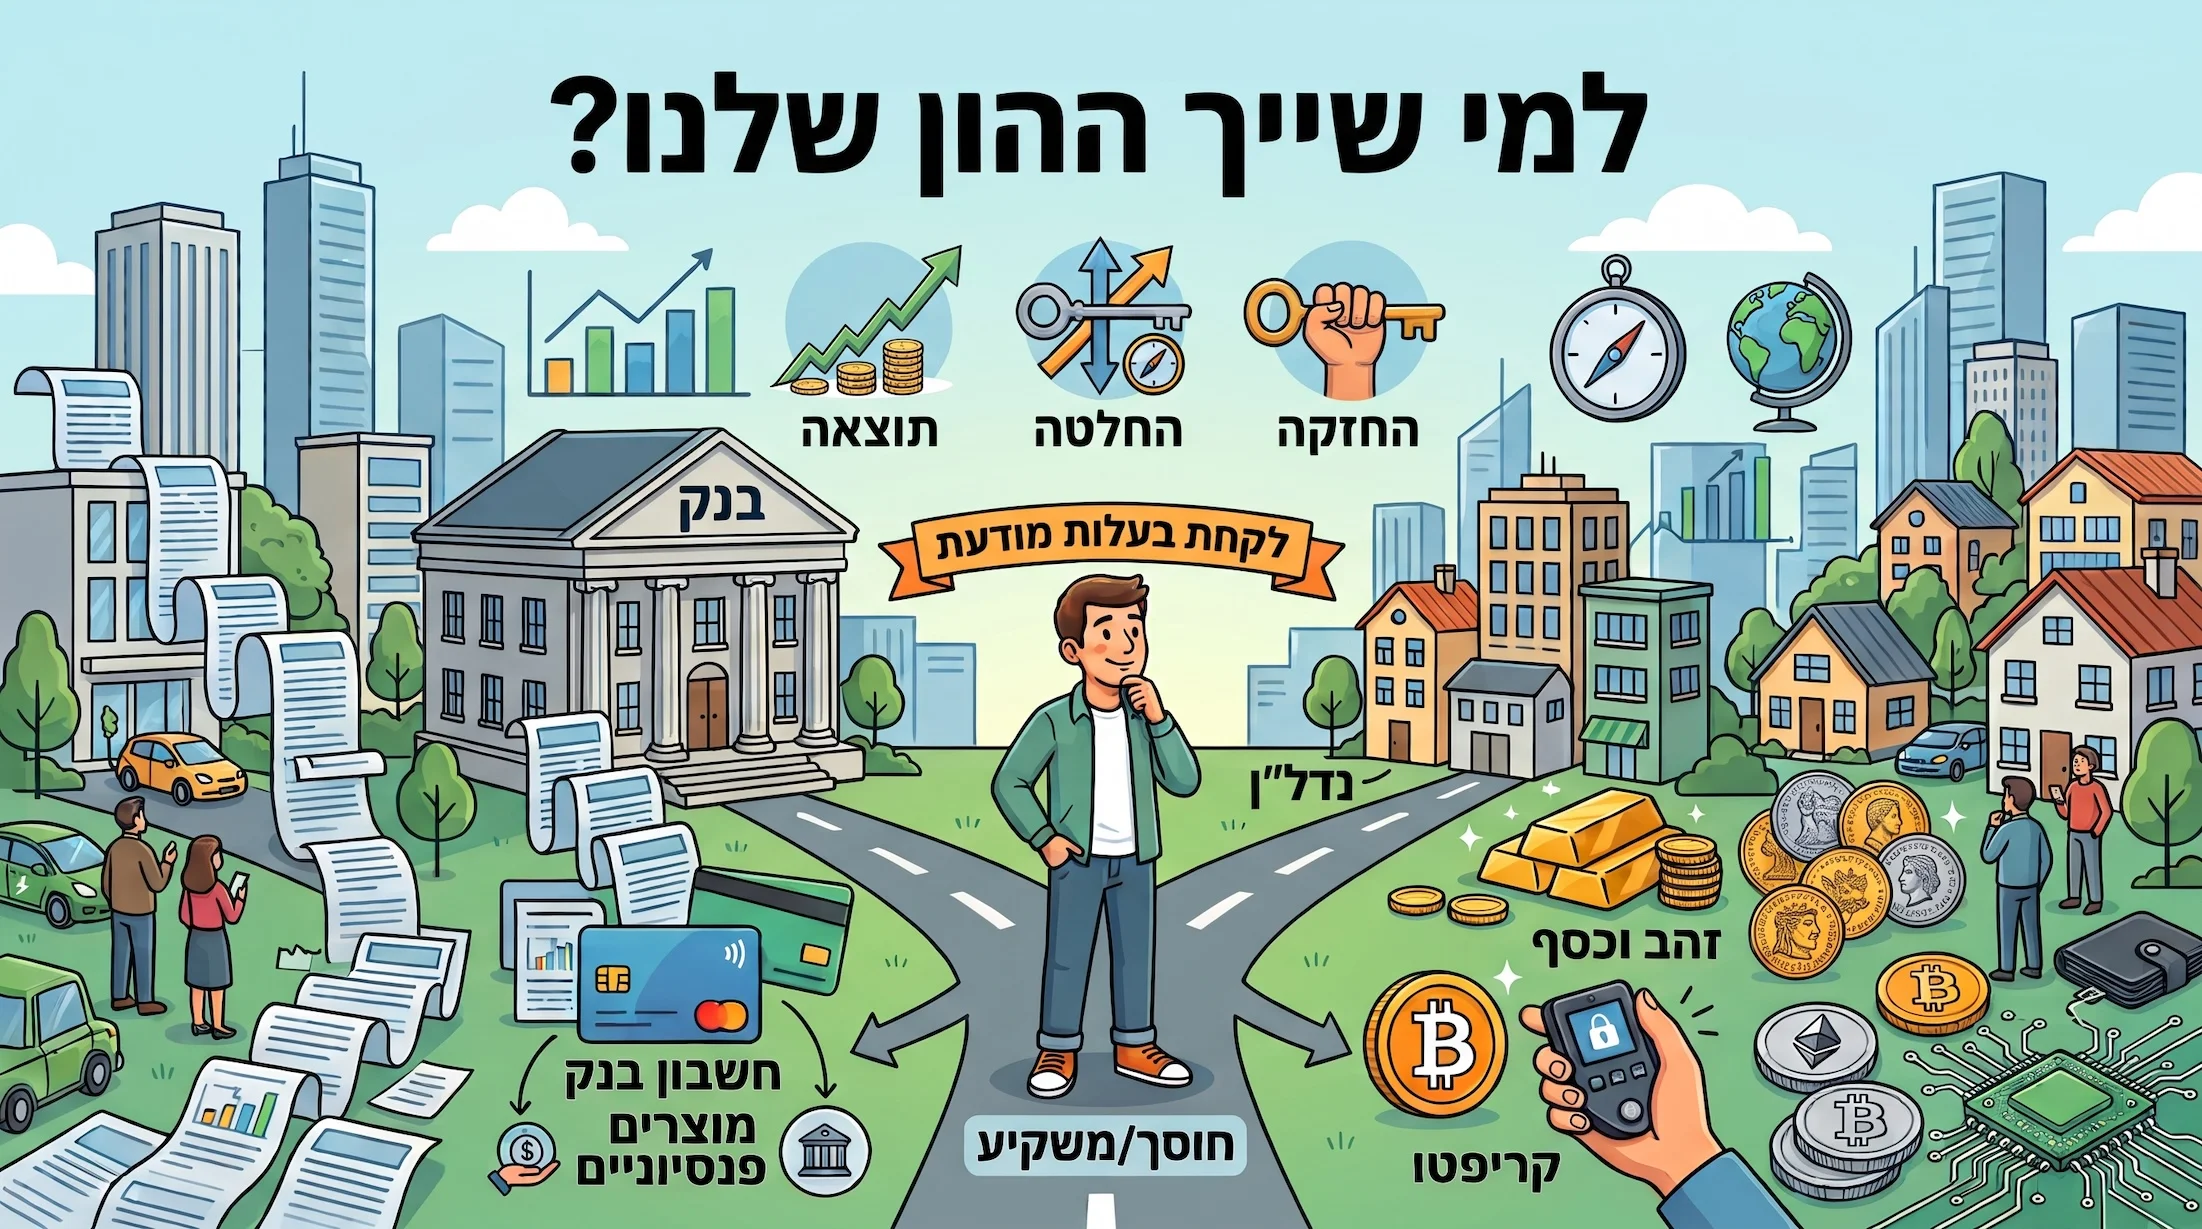
ניסיתי לדייק עבור עצמי מה זה אומר בעלות על הון והגעתי לשלושה קריטריונים:
- החזקה - מי מחזיק את ההון בפועל? האם הוא נמצא אצלנו ישירות או שיש גוף באמצע? האם אותו גוף יכול לחסום לנו גישה אליו? מה קורה אם הוא קורס?
- החלטה - בתוכה שתי שאלות נפרדות:
- מה - מי מקצה את ההון בפועל, והאם אנחנו בחרנו איך הוא מושקע.
- מתי - מתי בכלל מותר לנו לפעול, וכמה זמן לוקח להפוך את ההון לנזיל.
- תוצאה - מי סופג בפועל את מה שקורה להון? מי מרוויח כשהוא עולה ומי מפסיד כשהוא נשחק?
אנחנו יכולים להבחין ששני הקריטריונים הראשונים ניתנים להאצלה בעוד שהשלישי לא. כלומר, בהחלט נוכל להעביר לגוף מסוים את ההחזקה ולתת לו להחליט במקומנו - אך בסופו של דבר התוצאה היא שלנו.
בעיני, ״לקחת בעלות״ לא אומר למקסם את שלושת הקריטריונים - אלא פשוט להבין איפה אנחנו עומדים בכל אחד מהם, ולוודא שבחרנו בזה באופן מודע.
איך זה נראה בפועל
בואו נבחן מבחינה פרקטית את הקריטריונים על המקומות שרובנו מחזיקים בהם הון.
🏦 חשבון בנק
נתחיל במקום שכולנו מכירים: הבנק.
החזקה
הכסף שמופיע בחשבון עו״ש לא יושב בו באופן פיזי אלא מיוצג כרישום דיגיטלי במערכת הבנקאית. הוא גם לא יושב שם סתם אלא נמצא בשימוש שוטף על ידי הבנק. כפי שלמדנו בפוסט על הכסף, מבחינה משפטית מה שיש לנו הוא לא באמת ״כסף״ (כי הבעלות עליו עברה לבנק) אלא חוב של הבנק כלפינו. מה שכן יש לנו, זו הבעלות על הזכות לדרוש אותו בחזרה.
זה גם אומר שהגישה שלנו לכסף עצמו תלויה בבנק. כלומר, הבנק הוא הגורם היחיד שמחזיק ושולט ברישום הדיגיטלי של הכסף שלנו. מכאן גם שביכולתו לחסום את הגישה דרך הגבלות שהוא מטיל מיוזמתו (למשל הקפאת פעילות בחשבון בשל חשד להלבנת הון) או הגבלות שהוא מבצע בהוראת גורם חיצוני (כמו עיקול שמוטל על ידי בית משפט או הוצאה לפועל).
הבנק הוא גם גוף ריכוזי - מה קורה אם הוא קורס? בישראל אין ביטוח פיקדונות ולכן אין שום הבטחה כתובה שהכסף יוחזר. בפועל מה שקיים הוא ״ערבות ממשלתית משתמעת״ שהיא ציפייה שנשענת על התנהגות העבר. כך קרה למשל כשהבנק למסחר קרס ב-2002 בעקבות מעילה והמדינה פעלה כדי שכספי המפקידים יוחזרו.
החלטה
מה: הבנק הוא זה שמחליט מה לעשות עם הכסף ולמי להלוות אותו, ללא שום מעורבות או אישור שלנו (כי כאמור, הוא הבעלים המשפטי של הכסף).
מתי: הגישה לכסף (כמו משיכה או העברה) תלויה בלוחות הזמנים של הבנק. פעולות רבות מוגבלות מחוץ לשעות הפעילות וסכומים גדולים דורשים אישורים מיוחדים (הכוללים הסברים מפורטים על מקור הכסף וייעודו).
תוצאה
נניח ש״חסכנו״ 100,000 ש״ח בחשבון העו״ש. לאחר שנה בחשבון עדיין יהיו לנו 100,000 ש״ח. אם האינפלציה השנתית עומדת על כ-1.5% (לפי בנק ישראל נכון לכתיבת פוסט זה) כוח הקנייה של אותו כסף נשחק. בפועל אותו כסף ששמנו קונה היום מה ש-98,500 ש״ח קנו לפני שנה. משמע ריאלית הפסדנו 1,500 ש״ח בלי לעשות דבר.
במקביל, הבנק לא שומר את הכסף שלנו בכספת אלא מלווה אותו למישהו אחר בריבית. כלומר התשואה שנוצרת על ההון שלנו הולכת ישירות לכיס של הבנק בעוד שאנחנו כמעט ולא מקבלים דבר (ואפילו משלמים עמלות על עצם החזקת החשבון).
הבנק הוא דוגמה לכך שאי אפשר להאציל את התוצאה. האצלנו לו את ההחזקה ואת ההחלטה אבל את התוצאה השלילית (שחיקת ערך הכסף) אנחנו סופגים בעצמנו בעוד שהתוצאה החיובית (הרווח) הולכת אליו. זו ברירת מחדל שרובנו לא בחרנו בה באופן מודע.
🏛️ מוצרים פנסיוניים
נמשיך למוצרים שרובנו מפרישים אליהם לאורך השנים: קרן פנסיה, קופת גמל וביטוח מנהלים.
אמנם הם נראים כמו מוצרים שונים אבל מבחינת שלושת הקריטריונים הם מתנהגים דומה: הצבירה מנוהלת אצל מספר מצומצם של גופים מוסדיים ותחת רגולציה הדוקה. הכסף מושקע במסלול שלא בהכרח בחרנו (ואם בחרנו, אז מתוך סל מצומצם של מסלולים), ולתקופה שנקבעת בחוק ולא על ידינו. נתייחס גם לקרן השתלמות תחת משפחת מוצרים זו (אף על פי שהיא לא מוצר פנסיוני אלא מוצר גמל) מאחר שגם היא מתנהגת באופן דומה.
החזקה
הכסף לא נמצא אצלנו אלא מושקע בנכסים שמנוהלים בנפרד מהכסף של החברה עצמה, תחת פיקוח של רשות שוק ההון. משמעות הדבר היא שבמידה והגוף יקרוס - הכסף שלנו לא אמור להיפגע ולשמש לכיסוי חובותיו.
עם זאת, ההפרדה הזו לא מגינה מפני כשל ניהולי חמור או מרמה בתוך הגוף. פרשת סלייס היא דוגמה לכך - כספי עמיתים שהושקעו במסלולים מסוימים הועברו לקרנות חיצוניות בניגוד לחוק.
מעבר לזה, הגישה שלנו לכסף מוגבלת עד הפרישה. ניסיון למשוך כספי תגמולים לפני הזמן יגרור חיוב במס של 35% לפחות (בהיעדר עילת פטור).
החלטה
מה: בחירת המוצר הפנסיוני ומסלול ההשקעה נמצאות בידינו, אבל רק מתוך סל מוצרים ומסלולים שנקבע מראש. הקצאת הנכסים בתוך המסלול נעשית על ידי מנהל ההשקעות של הגוף. בפועל, רוב הציבור בישראל נמצא במסלול ברירת המחדל תלוי הגיל, כלומר הציבור בכלל לא בוחר באופן אקטיבי גם כשהאפשרות קיימת.
בביטוח מנהלים התמונה קצת שונה, כי מדובר בפוליסה קשיחה מול חברת ביטוח שחלק מתנאיה קבועים, אך עדיין יש לנו יכולת בחירה מוגבלת במסלולי ההשקעה המוצעים. מנגד, קיימת אפשרות של ניהול אישי (IRA) בקופת גמל או בקרן השתלמות, שבה הקצאת הנכסים עוברת אלינו ואנחנו בוחרים את הניירות (תחת מגבלות רגולטוריות). ניהול אישי נותן לנו את כוח ההחלטה הגדול ביותר במוצרים האלה.
מתי: מועד הנזילות נקבע על ידי המדינה (בגיל הפרישה) - למעט קרן השתלמות שהופכת נזילה לאחר תקופת הבשלה (6 שנים בדרך כלל).
תוצאה
עלייה או ירידה בשווקים משפיעות ישירות על היתרה כך שלכסף יש סיכוי ריאלי לנצח את האינפלציה (בהתאם למסלול שנבחר).
עם זאת יש חריגה והיא קרן הפנסיה - בה התוצאה שאנחנו סופגים מורכבת משתי שכבות. הראשונה היא תשואת מסלול ההשקעות. השנייה היא ערבות הדדית בין כל חברי הקרן. הקרן מנהלת גם את הסיכונים הביטוחיים של החברים (כמו נכות או מוות) ואת תוחלת החיים שלהם. אם בשנה מסוימת עמיתים חיו יותר שנים מהצפוי, נוצר חוסר בקופה (גירעון אקטוארי). החוסר הזה מחולק בין כל החוסכים ומשפיע על הצבירה שלנו לרעה, בלי שום קשר לביצועי המסלול.
כלומר בקרן פנסיה אנחנו סופגים לא רק את התוצאה שלנו, אלא גם חלק מתוצאה של עמיתים אחרים.
📈 חשבון מסחר עצמאי
אחרי שראינו שבמוצרים הפנסיוניים השליטה שלנו מוגבלת, נציג מקום שבו היא חוזרת לידיים שלנו: קנייה ומכירה של ניירות ערך בחשבון מסחר עצמאי.
חשוב לציין שהמונח ״ניירות ערך״ מכיל שלושה נכסים שונים לגמרי:
- מניה מייצגת בעלות ממשית בחלק מחברה מסחרית.
- אגרת חוב (אג״ח) מייצגת הלוואה שאנחנו מספקים לחברה או מדינה.
- קרן סל מייצגת יחידה בקרן שמחזיקה סל נכסים עבורנו דרך נאמן.
בשלושתם אנחנו הבעלים הרשומים של הנייר, אך מה שהנייר מקנה בפועל מבחינה משפטית שונה ביניהם.
החזקה
ההון לא נמצא אצלנו אך הוא גם לא שייך לגוף (הבנק או בית ההשקעות) שדרכו קנינו. הרישום מנוהל על ידי חברה לרישומים שמחזיקה את הניירות עבורנו.
המבנה המשפטי הזה נועד להגן עלינו: מה שהחברה לרישומים מחזיקה הוא לא נכס שלה (וגם לא של הברוקר) אלא מוחזק עבורנו תחת נאמנות. גם אם הגוף קורס, הניירות לא נכנסים לחובות שלו וניתן פשוט להעביר את החזקתם לגוף אחר. למעשה, גם ללא קשר לקריסה, הניירות הללו הם רכוש שלנו וניתן לנייד אותם בקלות בין גופים שונים לפי בחירתנו.
ראוי לציין שזה המבנה הישראלי. מי שמחזיק ניירות דרך ברוקר זר כפוף לחוקי אותה מדינה והסדרי ההפרדה שלה.
ההבדל בין סוגי הניירות מתחדד בעת קריסה:
- במניה: אנחנו בעלים של חלק בחברה, ולכן במקרה של קריסת החברה נקבל רק את מה שנשאר אחרי שכל החובות שולמו (משמע אנחנו האחרונים בתור לקבל כסף).
- באג"ח: אנחנו לא בעלים אלא נושים (מלווים), ולכן אנחנו לפני בעלי המניות בתור לקבלת כסף.
- בקרן סל: הנכסים מוחזקים תחת נאמנות ומופרדים מנכסי מנהל הקרן. קריסה של מנהל הקרן לא תמחוק את הכסף, אלא תוביל להעברת הניהול לגוף אחר או לסגירת הקרן וחלוקת הכסף למחזיקים.
החלטה
מה: אנחנו בוחרים מה לקנות, מתי וכמה. אין מסלול שנכפה מראש ואין מנהל השקעות שמחליט במקומנו. באג"ח כמעט אין מה להחליט לאחר הרכישה (התנאים נקבעו מראש), ובקרן סל ההחלטה שלנו היא על בחירת הקרן בעוד שניהול הניירות הספציפיים שבתוכו מואצל לקרן.
מתי: ההון נזיל בכל יום שבו מתקיים מסחר בבורסה, ללא צורך באישורים מיוחדים או הגבלות שעות סניף.
תוצאה
אין ערבות הדדית של עמיתים אחרים ואין הבטחות ממשלתיות משתמעות. מה שנקבל תלוי ישירות בביצועים של הניירות שבחרנו. הרווחים, ככל שיהיו, יגיעו אלינו ולא לכיס של הבנק. לעומת זאת, אם השוק יורד או שחברה שבחרנו קורסת - נצטרך לספוג את ההפסד.
🏠 נדל״ן
נדל״ן תופס מקום מיוחד בקרב הציבור הישראלי. זה אחד משני האפיקים ברשימה שההון בהם פיזי ומוחשי, אבל בניגוד למתכות יקרות הוא גם רשום במערכת ריכוזית (הטאבו).
החזקה
חלק גדול מהקרקעות בישראל מנוהל על ידי רשות מקרקעי ישראל, ולכן נכסים רבים עדיין מוחזקים בחכירה ולא בבעלות פרטית מלאה. כלומר אנחנו רשומים כחוכרים ולא כבעלים, ומה שבידינו הוא זכות שימוש לטווח ארוך בעוד שהקרקע שייכת למדינה. הרישום עצמו מנוהל במערכת אחת ומרכזית - הטאבו של מדינת ישראל.
ההבדל המעשי בין חכירה לבעלות מתבטא בעיקר בקרקעות חקלאיות, בנכסים מסחריים ובקרקע לא מהוונת, שבהם כל שינוי דורש אישור ותשלום לרשות.
מורכבות נוספת מופיעה למי שיש משכנתה. הבעלות על הדירה נשארת שלנו, אך לבנק יש שעבוד רשום (משכון) שמגביל אותנו בשני מובנים: אי אפשר למכור או להעביר את הנכס בלי לסלק את החוב, ואם לא נעמוד בתשלומי המשכנתה - הבנק יכול לפעול למימוש הנכס.
ראוי לציין שזה המבנה הישראלי. מי שמחזיק נדל״ן בחו״ל כפוף לחוקי אותה מדינה והסדרי הרישום שלה.
החלטה
מה: אנחנו מחליטים אם להשכיר, למי, באיזה מחיר, מה לשפץ ומתי למכור. יש כמובן גבולות רגולטוריים: שינויים מבניים מהותיים דורשים היתר בנייה, ובבית משותף חלק מההחלטות כפופות לוועד הבית ולכלל הדיירים. בקרקע (מגרשים) כוח ההחלטה פוחת משמעותית: ייעוד הקרקע ומה שמותר לבנות עליה נקבעים בוועדות התכנון והבנייה. אפשר להיות הבעלים הרשום של מגרש, אך לא להיות רשאי לעשות בו כמעט דבר בפועל.
מתי: נדל״ן הוא נכס לא נזיל. תהליך מכירה יכול לקחת חודשים ארוכים ותלוי במציאת קונה ובניהול משא ומתן.
תוצאה
התוצאה נגזרת משווי השוק של הנכס (שמושפע ממחירי עסקאות, מיקום וביקוש).
כשיש משכנתה בתמונה התוצאה הופכת לממונפת, מאחר שהתשואה (או ההפסד) חלה על מלוא שווי הנכס ולא רק על ההון העצמי שהבאנו לעסקה.
לדוגמה: נניח שקנינו דירה במיליון שקל באמצעות 250 אלף ש"ח הון עצמי ומשכנתה של 750 אלף ש"ח. אם שווי הדירה עולה ב-10%, היא שווה כעת 1.1 מיליון שקל. מכיוון שהחוב לבנק נשאר קבוע על 750 אלף ש"ח, ההון העצמי שלנו גדל ל-350 אלף ש"ח (רווח של 40% על ההון העצמי).
זה בא כמובן עם סיכון ועובד גם בכיוון ההפוך: אם הדירה יורדת ב-10%, שוויה מצטמצם ל-900 אלף שקל. החוב לבנק נותר 750 אלף ש"ח, מה שגורם להון העצמי שלנו להצטמצם ל-150 אלף ש"ח בלבד (הפסד של 40%).
חשוב להגיד שהמינוף הזה כמובן לא בחינם - על ה-750 אלף ש"ח אנו משלמים את ריבית המשכנתה לאורך שנים.
🪙 מתכות יקרות
החזקת מתכות יקרות פחות פופולרית בישראל אף על פי שבמקומות אחרים בעולם היא נפוצה ככלי הגנה מפני משברים.
החזקה
בוליון (מתכת יקרה מזוקקת כמו זהב או כסף) שיושב אצלנו פיזית בבית הוא דוגמה להחזקה ישירה ומלאה. באפיק זה אנחנו יוצאים לראשונה מהמערכת הריכוזית: אין גוף פיננסי שיכול לחסום לנו גישה ואין למי לקרוס.
זה לא בא בחינם אלא עם אחריות: גניבה או אובדן משמעותם הפסד מלא ואין מי שיפצה. אם נבחר לאחסן את המתכת בכספת חיצונית מאובטחת ומבוטחת, אנחנו למעשה חוזרים להסתמך על צד שלישי ומוותרים על ההחזקה הישירה.
חשוב להגיד שמתכת המוחזקת דרך מכשיר פיננסי (למשל קרן סל) מחזירה אותנו אל הרישום הריכוזי של שוק ההון ושם היא מתנהגת אחרת לגמרי:
- קרן מגובה (פיזית): קונה ומאחסנת את המתכת האמיתית בכספות תחת נאמנות. אם הקרן קורסת, המתכת עדיין קיימת ותחולק למשקיעים או תימכר עבורם.
- קרן סינתטית: לא מחזיקה מתכת בכלל. היא חתומה על חוזה פיננסי מול בנק השקעות שמתחייב לשלם את תשואת המתכת. אם אותו בנק קורס, החוזה הופך לנייר חסר ערך ואנחנו עלולים לאבד את הכסף ללא שום נכס פיזי שיגבה אותנו.
החלטה
מה: ההחלטה היחידה שלנו היא על עצם הרכישה או המכירה, ובאיזו צורה מחזיקים (פיזית או דרך מכשיר פיננסי).
מתי: תלוי בצורה שבה מחזיקים. במתכת פיזית הנזילות מוגבלת ותלויה ביכולת החלוקה של הנכס: מטיל זהב גדול קשה יותר למימוש חלקי ודורש למצוא קונה לסכום גדול בבת אחת, בעוד שמטבעות כסף קטנים מאפשרים לממש חלק מההחזקה לפי הצורך הכלכלי. לעומת זאת, במכשיר פיננסי הנזילות היא בהתאם לשעות הפעילות של הבורסה.
תוצאה
התוצאה נגזרת ממחיר השוק של המתכת.
מתכת פיזית קונים תמיד מעל מחיר השוק (מחיר הספוט). המרווח הזה נקרא פרמיה והוא נגרע מההון שלנו כבר ברגע הרכישה. הוא נגרע גם במכירה, כי לרוב נקבל סכום שהוא מעט מתחת למחיר השוק.
🔐 קריפטו
בישראל ענף הקריפטו נמצא בעיצומו של תהליך הסדרה רגולטורית. זה אפיק שבו הבעלות לא נשענת על גוף ריכוזי אלא עוברת לשליטה בלעדית שלנו.
החזקה
מה שמחזיקים בפועל בעולם הקריפטו הוא מפתח פרטי - קוד סודי שמאפשר לחתום דיגיטלית על העברה של נכס ברשת הבלוקצ׳יין (רשת מבוזרת הפרוסה על פני מיליוני מחשבים). מי שמחזיק במפתח הוא הבעלים האמיתי ומי שלא מחזיק בו איננו הבעלים, גם אם הנכס רשום על שמו במקום כלשהו.
הבחירה בסוג הארנק קובעת האם אנו מפקידים את השליטה בידי גוף מנהל ריכוזי או לוקחים בעלות עצמאית ומבוזרת על המפתח הפרטי. מכאן עולות שלוש צורות שונות להחזקה:
- משמורן: גוף צד שלישי שמחזיק את המפתח עבורנו (בורסה מרוכזת, ברוקר או חלפן). מבחינת קריטריון ההחזקה, זהו בדיוק אותו מבנה ריכוזי של הבנק: מה שיש לנו ביד הוא רק רישום אצל גוף חיצוני - והוא יכול לקרוס (כמו שקרה בפרשת FTX), להקפיא נכסים או להגביל פעילות.
- ארנק חם: אפליקציה או תוכנה שמחזיקה את המפתח אצלנו, ומותקנת על מכשיר שמחובר באופן קבוע לרשת האינטרנט. המפתח אמנם בשליטתנו, אך רמת האבטחה שלו נגזרת מרמת האבטחה של המכשיר עצמו.
- ארנק קר: רכיב חומרה פיזי ומנותק מהרשת (כמו דיסק-און-קי מאובטח), שבו החתימה על העסקה מתבצעת בתוך המכשיר עצמו מבלי שהמפתח נחשף החוצה. זו ההחזקה הישירה ביותר בכל הרשימה: אין שום גוף פיננסי באמצע, אין מי שיכול לחסום גישה ואין למי לקרוס.
החזקת קריפטו בארנק (חם או קר) דורשת אחריות אישית. כל ההתעסקות שגופים מוסדיים עושים עבורנו ברקע עוברת אלינו באופן מלא: אין שירות לקוחות, אין ביטול פעולה ואין למי להתקשר כשמשהו משתבש. העברה לכתובת ארנק שגויה לא ניתנת לביטול. מכשיר שאבד או נהרס ללא גיבוי של רצף מילות השחזור (Seed Phrase) משמעותו אובדן ההון באופן סופי.
נוסף על כך, בדומה למתכות יקרות, החזקת קריפטו דרך מכשיר פיננסי מוסיפה שכבות תיווך ומחזירה אותנו לעולם ניירות הערך. בקרן סל פיזית, המפתח נמצא אצל משמורן רשמי שהקרן מינתה (כלומר אין לנו שליטה במפתח). במכשיר פיננסי העוקב אחר קריפטו אין באמת קריפטו, אלא רק זכות חוזית לקבל כסף לפי תנודות השער שלו.
החלטה
מה: כמו במתכות, כל מה שיש לנו להחליט הוא מתי לקנות ומתי למכור - ובאיזו צורה מחזיקים (משמורן, ארנק חם, ארנק קר או מכשיר פיננסי).
מתי: אין שום הגבלה של ימי עסקים או מדינות, אין שעות מסחר, אין נעילות של המערכת והשוק פעיל באופן גלובלי 24/7.
תוצאה
נגזרת ממחיר הנכס.
מצד שני, אם הנכס נשחק, נפרץ או קורס - אין רשת ביטחון ממשלתית ואין את מי לתבוע. אנחנו סופגים את מלוא ההפסד.
לסיכום
הצגנו היום את השאלה למי שייך ההון שלנו וגילינו שהוא כמעט אף פעם לא שייך לנו במלואו - אבל את התוצאה שלו אנחנו תמיד סופגים במלואה.
נעבור על הנקודות המרכזיות:
- בעלות על הון היא לא מצב בינארי אלא שלושה קריטריונים נפרדים: מי מחזיק, מי מחליט ומי סופג. ההחלטה מורכבת משתי שאלות נוספות: מה מוקצה ומתי מותר לפעול.
- רוב ההון שלנו יושב במערכות ריכוזיות כמו בנקים, גופים מוסדיים, חברות לרישומים והטאבו. מתכת פיזית בבית וארנק קר הם המקומות היחידים שאינם חלק ממערכות ריכוזיות.
- רוב מה שאנחנו מכנים חיסכון הוא תביעה כלפי גוף אחר ולא רכוש שנמצא אצלנו. לא כל התביעות זהות - כסף בעו״ש הוא חוב של הבנק כלפינו, וניירות ערך מוחזקים עבורנו בנפרד מנכסיו בנאמנות.
- בישראל אין ביטוח פיקדונות ומה שקיים הוא ערבות ממשלתית משתמעת שנשענת על תקדימים.
- שני הקריטריונים הראשונים ניתנים להאצלה ורובנו מאצילים אותם לגופים פיננסיים כברירת מחדל.
- הקריטריון השלישי לא ניתן להאצלה אף פעם ומה שנכלל בו משתנה: בבנק אנחנו סופגים את השחיקה בזמן שהתשואה הולכת לגוף אחר, ובפנסיה סופגים גם חלק מהתוצאה של עמיתים אחרים.
- אותו נכס בדיוק יכול להיות בבעלותנו המלאה או לא בבעלותנו כלל בהתאם לאיך שמחזיקים אותו: מטיל זהב בבית מול קרן סינתטית שמחזיקה רק חוזה.
השאלה שנשארת לנו לשאול את עצמנו היא לא רק איפה ההון שלנו נמצא ברשימה - אלא האם הגענו לשם כברירת מחדל או מתוך בחירה מודעת.
💰 כסף והשקעות
מוזמנים לשתף:
אהבתם את הפוסט?
אשמח שתעקבו אחריי ברשתות ותצטרפו לניוזלטר שלי.
התגובות מופעלות באמצעות Disqusפרטים
טעינת התגובות מפעילה את Disqus, אשר אוסף מידע כשירות חיצוני.
אין לבעל האתר גישה או שליטה במידע שנאסף על ידי Disqus.
עוד מהיומן
מה זה כסף באמת? איך הוא נוצר ולמה הוא מאבד ערך
כסף הוא דבר בסיסי בחיינו שכולנו משתמשים בו ברמה יומיומית. אנחנו עובדים קשה בשבילו, חוסכים ומשקיעים אותו - אבל כמעט אף אחד לא עוצר לשאול מה זה בכלל ומה...
💰 כסף והשקעות

ביטוח בריאות פרטי: איך בניתי את התיק האישי שלנו ללא כפל ביטוחי
אחד הדברים הראשונים שקרו לאחר שעזבתי את העבודה ויצאתי לדרך חדשה, זה שביטוח הבריאות הפרטי הפסיק להיות משולם על ידי מעסיק והפך להוצאה אישית. יצאתי למחקר...
💰 כסף והשקעות

בחרתי לצאת לדרך חדשה
החלום שלי מגיל צעיר היה להיות מפתח תוכנה. זה מה שרציתי ודמיינתי כבר מאז ימי בית הספר. פעלתי מאוד כדי להגשים את החלום: עשיתי הכל בשביל להתמיין כתוכניתן...
🎯 קריירה