פורסם ב
ביטוח בריאות פרטי: איך בניתי את התיק האישי שלנו ללא כפל ביטוחי
בקצרה
ביטוח בריאות פרטי לא חייב להיות קופסה שחורה. פירקתי את הפוליסה לשכבות - ליבה קטסטרופלית, נספחי גמישות, איכות חיים והגנה כלכלית - והחלטתי לבטח רק את מה שעלול להוביל לקריסה כלכלית. בשילוב עם שב״ן מורחב, ויתרתי על כפל ביטוחי ונשארתי עם כיסוי ממוקד לתרופות מחוץ לסל, השתלות וניתוחים בחו״ל.
אחד הדברים הראשונים שקרו לאחר שעזבתי את העבודה ויצאתי לדרך חדשה, זה שביטוח הבריאות הפרטי הפסיק להיות משולם על ידי מעסיק והפך להוצאה אישית. יצאתי למחקר במטרה להבין איך בונים תיק ביטוח בריאות פרטי בהתאמה אישית מבלי לשלם כסף על כפל ביטוחי מיותר.
בפוסט הזה אני משתף את תהליך החשיבה שעברתי ומפרק את הפוליסה לשכבות על מנת לבטח רק את מה שבאמת עלול להוביל לקריסה כלכלית.
נתחיל עם שיתוף הפוליסה של התיק שבניתי לצד השיקולים.
התיק האישי: מה נשאר בפוליסה ומה ירד ממנה
אני ואישתי בשנות ה-30 לחיינו ללא ילדים כאשר שנינו בריאים ולא מעשנים. סטטיסטית הסיכוי לאירוע רפואי חמור הוא נמוך יחסית. יחד עם זאת, אם אירוע כזה יתרחש העלות שלו תהיה יקרה מאוד.
ההיגיון הביטוחי שהנחה אותי הוא לבטח את המינימום ההכרחי מפני קריסה כלכלית.
נעבור על השכבות (הרחבה על כל שכבה מופיעה בהמשך הפוסט):
- הפוליסה הבסיסית - כיסוי קריטי בעיני שמגן עלינו מפני עלויות של מאות אלפי ואף מיליוני שקלים. מאחר שאנחנו מחזיקים בשב״ן מורחב בקופת החולים, מסלול "משלים שב״ן" לניתוחים בישראל מספק עבורנו מענה ראוי במינימום עלות.
- נספחי הגמישות והנוחות - אינם מהווים הגנה מפני קריסה כלכלית. לטעמי ניתן לוותר עליהם מבלי להישאר חשופים לסיכון מהותי. ההחלטה נעשתה מתוך הנחה שהמערכת הציבורית ושב"ן נותנים מענה סביר לצרכים האלו.
- שכבת איכות החיים - גם כאן לא מדובר בהגנה מפני קריסה כלכלית. שב״ן מורחב מסבסד את רוב השירותים האלו (כמו רפואה משלימה או סל הריון) והעדפתי להימנע מכפל ביטוחי.
- שכבת הגנה כלכלית - אף על פי ש"פיצוי מחלות קשות" בהגדרתו מיועד להגן מפני קריסה כלכלית, החלטתי לוותר גם עליו. אני מעדיף להשקיע את הכסף במקום לשלם פרמיה על סיכון שאנחנו מסוגלים לספוג באמצעות קרן חירום נזילה.
השורה התחתונה
בהינתן המצב הבריאותי הנוכחי שלנו, בניתי תיק ביטוחי המבוסס על שב״ן מורחב לצד כיסוי מקסימלי לקטסטרופות. השילוב בין הגנה ביטוחית לאירועי קטסטרופה וקרן חירום נזילה מעניק עבורנו ביטחון מספק מפני קריסה כלכלית. כמובן שבעתיד נסקור זאת מחדש בהתאם למצב הבריאותי ולשינויים בתא המשפחתי.
אם אתם רוצים להבין מה עומד מאחורי המושגים האלו ואיך הפוליסה בנויה בפועל - מוזמנים להמשיך לקרוא.
הבנת התשתית: סל הבריאות הממלכתי ושב״ן
ביטוח הבריאות בישראל מבוסס על חוק ביטוח בריאות ממלכתי המעניק לכל תושב "סל בריאות" אחיד ושוויוני. הסל כולל שירותי רפואה בסיסיים, אשפוזים ותרופות דרך קופות החולים המוכרות (כללית, מכבי, מאוחדת ולאומית). הוא מיועד לבדיקות שגרתיות, ניתוחים בבתי חולים ציבוריים, אלפי תרופות, שירותי שיקום וכל מה שחיוני.
הבעיה המרכזית של סל זה היא חוסר גמישות ונוחות - לא ניתן לבחור פרטים בסיסיים אך משמעותיים באירועים חמורים (כמו מנתח, בית חולים או מועד הניתוח המדויק). מעבר לכך, לא כל התרופות זמינות בסל והן דורשות תשלום נוסף. בקיצור, המענה שסל הבריאות הממלכתי נותן הוא פשוט - לצרכי בריאות בסיסיים וחיוניים למחייה.
מהסיבות האלה קופות החולים מציעות ״שירותי בריאות נוספים״ המכונים שב״ן - שכבה שמעניקה הגנה מורחבת עם יותר גמישות ונוחות. שב״ן מאפשר בחירת מנתח מתוך רשימת מומחים, טיפולים בבתי חולים פרטיים, ייעוצים נוספים, קיצור תורים, הנחות על רפואה משלימה, הנחות על טיפולי שיניים, מימון בדיקות הריון ועוד. עבור רוב האנשים זו קפיצה משמעותית ביחס לסל הבסיסי.
אבל כאן צצה שאלה: אם יש סל בריאות בסיסי ויש שב״ן - למה בכלל צריך ביטוח בריאות פרטי?
ביטוח בריאות פרטי
בשונה מהביטוחים של קופות החולים, ביטוח בריאות פרטי נרכש מחברות ביטוח מסחריות (כמו הראל, כלל, מגדל ואחרות). הוא לא נועד לביקורים שגרתיים אצל רופא המשפחה, אלא לאירועים רפואיים גדולים ויקרים יותר - כאלה שעלולים להשפיע דרמטית מבחינה רפואית וכלכלית. בנוסף, הוא מעניק רמת גמישות רחבה יותר הכוללת שירותים נוספים של רפואה משלימה, ייעוצים פרטיים, בדיקות מתקדמות והחזרים שונים - הכל בהתאם לפוליסה הנבחרת.
עכשיו כשאנחנו מבינים את הסיבה לביטוח זה, נעבור על המרכיבים הנפוצים של הפוליסה בכדי שנוכל להתאים אותה לצרכינו.
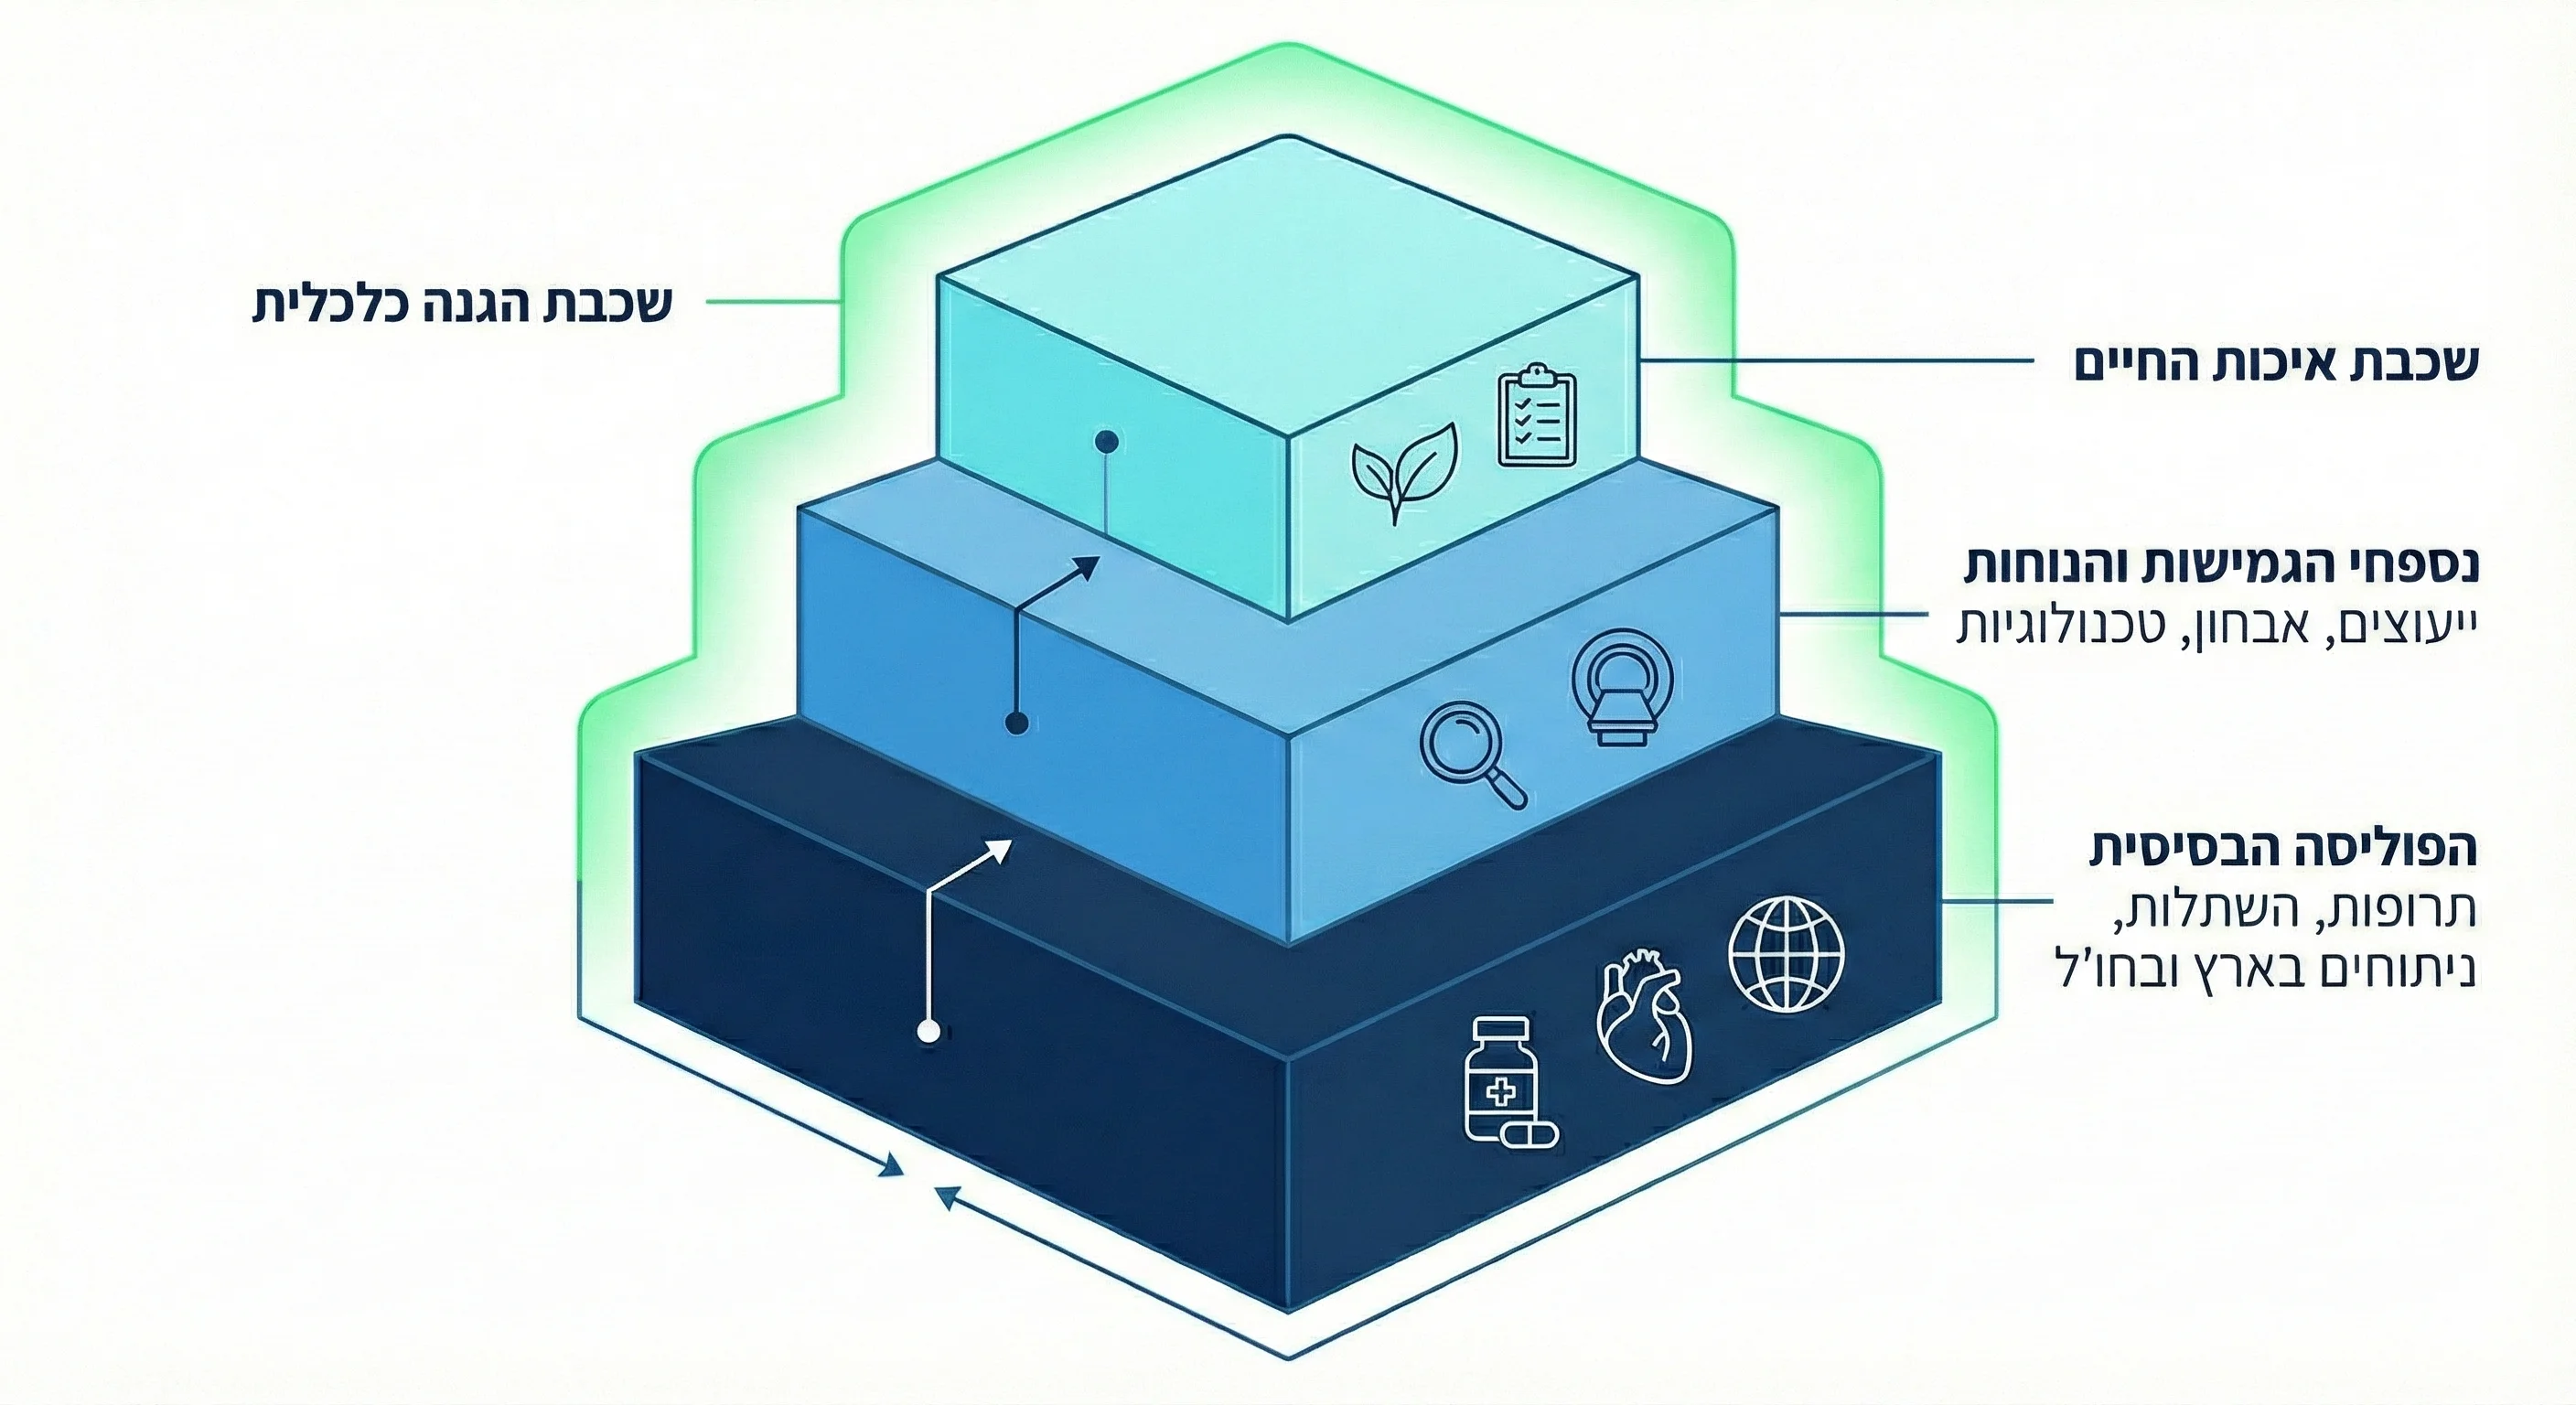
1. הפוליסה הבסיסית (הליבה הקטסטרופלית)
זה החלק המרכזי של ביטוח הבריאות הפרטי. הוא כולל תרופות יקרות שאינן בסל הבריאות, השתלות בארץ ובחו״ל, וניתוחים בארץ ובחו״ל. זהו כיסוי שנועד להתמודד עם אירועים רפואיים חמורים ויקרים במיוחד (״קטסטרופות״).
החלק הזה הוא קריטי כי:
- תרופות מחוץ לסל: יש תרופות שאינן כלולות בסל הבריאות וברוב המקרים גם אינן מכוסות במסגרת שב״ן, אשר עלותן יכולה להגיע לעשרות אלפי שקלים בחודש. הכיסוי גם כולל בדיקות גנטיות מתקדמות להתאמה אישית של תרופות.
- השתלות וטיפולים בחו"ל: השתלות וטיפולים מיוחדים בחו״ל יכולים להגיע לעלויות של מאות אלפי שקלים, ולעיתים אף יותר, במיוחד כאשר מדובר בהליך מורכב הכולל טיסות ואשפוז ממושך בחו״ל.
- ניתוחים בארץ ובחו"ל: קיים כיסוי רחב יותר לניתוחים בארץ ובחו״ל - כולל שכר המנתח, חדר הניתוח, האשפוז, טכנולוגיות מחליפות ניתוח והוצאות נלוות. הביטוח גם מאפשר לבחור מנתח בארץ מתוך רשימה רחבה יותר. הנקודה המשמעותית היא שבניגוד לשב״ן, שבו הכיסוי לניתוחים בחו״ל מצומצם מאוד ולעיתים קיים רק במקרים חריגים, בפוליסה הפרטית קיים כיסוי ייעודי לניתוחים בחו״ל (בהתאם לתנאי הפוליסה).
ניתוחים בישראל - משלים שב״ן או שקל ראשון?
שב״ן במהותו אינו מכסה ניתוחים בחו״ל אך יחד עם זאת הוא כן נוגע לניתוחים בארץ. כאשר אנחנו מבטחים ניתוחים בארץ ישנם שני מסלולים שעלינו להכיר: "משלים שב״ן" ו"מהשקל הראשון".
מסלול "משלים שב״ן"
באירוע מצער של ניתוח ישנן הוצאות גבוהות ששב״ן אינו מכסה ונדרשת השתתפות עצמית. בפועל, אנחנו ממצים את הזכויות בקופה לכיסוי המקסימלי של הניתוח ואת ההפרש (ההשתתפות העצמית) אנחנו נדרשים לשלם מכיסנו. אם יש לנו ביטוח פרטי במסלול משלים שב״ן, חברת הביטוח נכנסת לתמונה ומכסה את אותו ההפרש.
החיסרון כאן הוא כאב הראש והבירוקרטיה מול שני גופים במקביל - הקופה וחברת הביטוח. חיסרון משמעותי נוסף הוא שאם המנתח הספציפי שאנחנו רוצים אינו נמצא בהסדר של קופת החולים, תהיה בעיה להפעיל את הביטוח (גם אם המנתח מופיע ברשימות של חברת הביטוח הפרטית). המנתח צריך להופיע בשתי הרשימות למימוש מלא.
מסלול ״מהשקל הראשון״
פשוטו כמשמעו, הביטוח משלם על הניתוח מהשקל הראשון ללא צורך בהפעלת שב״ן. המשמעות היא שאין תלות בקופה ואין צורך למצות זכויות קודם כי הטיפול מתנהל ישירות מול חברת הביטוח הפרטי. לרוב גם רשימת המנתחים ובתי החולים שבהסדר רחבה יותר מזו של הקופה - כלומר המנתח הנבחר לא חייב להופיע גם ברשימה של הקופה.
נקודות למחשבה:
- אם יש לנו שב״ן מורחב (מכבי שלי, כללית פלטינום וכדומה), מסלול משלים שב״ן עשוי להספיק ברוב המקרים והוא חסכוני יותר בפרמיה החודשית.
- אם אנחנו מעוניינים בניתוק מוחלט מהתלות בקופת החולים ורוצים להרחיב את אפשרויות הבחירה במנתח - מסלול "מהשקל הראשון" הוא פתרון טוב. עם זאת, חשוב להבין שבשילוב עם שב״ן מורחב נוצר "כפל ביטוחי" בכיסוי הניתוחים בישראל (משמע ייתכן ונשלם פעמיים לשני גופים שונים בעבור אותה הזכות).
2. נספחי הגמישות והנוחות
בשונה מהפוליסה הבסיסית, כאן מדובר באוסף של נספחים שניתן להרכיב באופן מודולרי. המטרה שלהם אינה הצלת חיים באירוע רפואי אלא מתן שליטה על איכות הטיפול וזמינותו.
"אמבולטורי" הוא שם הקטגוריה ואלו שירותים הניתנים במרפאות ובקהילה ללא צורך באשפוז. בזכות המתווים החדשים של הרפורמה אנחנו לא חייבים לרכוש חבילה שלמה של שירותים אלו, אלא יכולים לבחור כל רכיב בנפרד ללא תלות באחרים.
ייעוצים ובדיקות אבחנתיות (הליבה האמבולטורית)
נספח הכולל כיסוי לשירותים רפואיים שאינם דורשים אשפוז: ייעוצים אצל רופאים מומחים, בדיקות הדמיה (CT, MRI), בדיקות מעבדה ובדיקות גנטיות. הכיסוי חשוב כדי שלא נהיה תלויים ברשימת הרופאים המצומצמת של קופת החולים או בזמינות התורים שלה. הוא מאפשר לנו להגיע למומחה ספציפי שאנחנו סומכים עליו בטווח זמן קצר ולקבל החזר כספי.
אם יש לנו שב״ן מורחב, אנחנו ככל הנראה כבר זכאים למכסה של מספר ייעוצים בשנה (תלוי בקופה) בעלות נמוכה מאוד. היתרון של הביטוח הפרטי, כפי שכבר הבנו, הוא האפשרות לפנות לרופאים שאינם בהסדר של הקופה ולקבל החזרים נוספים; לכן, מי מאיתנו שמסתפק ברופאי הקופה, משלם כאן למעשה פעמיים על אותה הזכות.
טכנולוגיות רפואיות מתקדמות
כאן אנחנו מדברים על "רפואת העתיד". בעוד שסל הבריאות ושב״ן מתעדכנים אחת לשנה, הטכנולוגיה הרפואית רצה קדימה בקצב מהיר בהרבה. הנספח נועד לגשר בדיוק על הפער שנוצר בין ההתקדמות המדעית לבין הבירוקרטיה של המערכת הציבורית.
הכיסוי כולל טיפולים ביולוגיים חדשניים, ציוד רפואי מיוחד ופרוצדורות מתקדמות (במיוחד בתחומי האונקולוגיה והנוירולוגיה) שעדיין לא הוכנסו לסל הממלכתי או לרשימות ההסדר של קופות החולים. מעבר לנוחות שבשימוש בטכנולוגיות חדישות, הנספח יכול להפוך למציל חיים במקרה של מחלה מורכבת מאחר שהוא מאפשר גישה לפתרונות רפואיים שפשוט לא קיימים עדיין במערכת הציבורית (וגם לא בשב״ן מורחב).
אבחון מהיר
זה בדרך כלל כתב שירות נפרד שקונה בעיקר זמן ושקט נפשי. המטרה כאן היא קיצור דרמטי של זמני ההמתנה והאצת תהליך הבירור הרפואי.
במקום שנמתין שבועות לתורים נפרדים בקופת החולים (רופא מומחה, צילום, בדיקות מעבדה וחזרה לרופא), השירות מרכז עבורנו את כל תהליך האבחון תחת קורת גג אחת - לרוב במרכזים רפואיים פרטיים שבהסדר. בתוך ימים ספורים אנחנו עוברים את כל הבדיקות והייעוצים הנדרשים ומסיימים עם אבחנה ברורה ביד.
ברוב קופות החולים אין שירות מקביל ברמה הזו (היכולת לרכז הכל בימים בודדים), ולכן מדובר בכיסוי משלים. הסעיף מתאים למי מאיתנו שמעוניינים לקצר הליכים בירוקרטיים ולמנוע את האיטיות של המערכת הציבורית בזמן בעיה רפואית.
3. שכבת איכות החיים
שכבה זו מהווה הרחבה נוספת של עולם השירותים האמבולטוריים שפגשנו קודם. היא כבר לא עוסקת בגמישות ונוחות אלא מתמקדת בשיפור איכות החיים בשגרה היומיומית שלנו.
גם כאן הרפורמה מאפשרת לנו לבחור נספחים ספציפיים.
רפואה משלימה
כיסוי הכולל טיפולים כגון דיקור סיני, שיאצו, רפלקסולוגיה, כירופרקטיקה, נטורופתיה וטיפולים נוספים. בדרך כלל הכיסוי ניתן כהחזר חלקי לכל טיפול עם מספר טיפולים מקסימלי בשנה ותקרה כספית שנתית. הכיסוי תקף אצל מטפלים שנמצאים בהסדר עם חברת הביטוח או כהחזר כספי כנגד הצגת קבלות.
הנספח מאפשר לנו להרחיב את מכסת הטיפולים השנתית מעבר למה שקופת החולים מציעה, ובנוסף מעניק לנו את האפשרות לבחור במטפלים פרטיים ספציפיים שלא עובדים עם הקופה ועדיין לקבל החזר (חלקי) על העלות.
כדאי לדעת שקופות החולים מספקות ללקוחות שב״ן מורחב סבסוד עבור רפואה משלימה. מי מאיתנו שמסתפק במטפלים של הקופה, משלם כאן למעשה פעמיים על אותה הזכות. הכדאיות של הנספח הזה בביטוח הפרטי קיימת רק עבור מי שמתעקש על מטפל פרטי מסוים מחוץ למערכת הציבורית.
סל הריון
נספח הנועד להחזיר לנו חלק מההוצאות הגבוהות שמלוות את תקופת ההיריון והלידה. הוא כולל החזרים על בדיקות גנטיות, סקירות מערכות פרטיות, ייעוץ שינה לתינוק, שירותי דולה ושהייה במלונית לאחר הלידה. הכיסוי מאפשר לנו לבצע בדיקות וסקירות אצל המומחים המובילים בשוק הפרטי, ולקבל החזר משמעותי על עלויות שיכולות להגיע לאלפי שקלים.
האמת היא שקופות החולים מציעות סל הריון נדיב שמכסה את רוב הבדיקות האלו. בדרך כלל, הכיסוי הפרטי רלוונטי בעיקר עבור מי שמתכננת מספר הריונות בטווח זמן קצר או זקוקה לבדיקות נדירות ויקרות במיוחד.
טיפול רגשי, פסיכולוגי והתפתחות הילד
נספח המעניק החזרים על פגישות עם פסיכולוגים, עובדים סוציאליים קליניים או טיפולים בתחום התפתחות הילד (כמו ריפוי בעיסוק או קלינאות תקשורת) באופן פרטי.
המערכת הציבורית בתחום בריאות הנפש והתפתחות הילד סובלת מתורי המתנה של חודשים ארוכים. הכיסוי מאפשר לנו לגשת למטפל פרטי זמין ולקבל החזר כספי משמעותי על כל פגישה.
ראוי לציין שיש מענה מבחינת קופות החולים, אך הזמינות של המטפלים בהסדר היא נמוכה. הביטוח הפרטי נותן מענה לבעיית האיטיות ועשוי להיות הרחבה רלוונטית עבור משפחות.
בדיקות סקר (סקר מנהלים)
שירות המאפשר לבצע פעם בשנה (או שנתיים) יום בדיקות מרוכז ומקיף הכולל בדיקות דם, ארגומטריה, בדיקות ראייה ושמיעה, תפקודי ריאות ועוד - הכל תחת קורת גג אחת במכונים פרטיים.
המטרה היא רפואה מונעת ושקט נפשי. במקום להתרוצץ בין מרפאות שונות, אנחנו מקבלים תמונת מצב מלאה על הבריאות שלנו בתוך כמה שעות וכל הטוב הזה - בליווי ארוחת בוקר ופינוקים נוספים.
ברוב קופות החולים קיימת זכאות לבדיקות סקר דומות מאוד בהשתתפות עצמית נמוכה. ההבדל בביטוח הפרטי הוא בעיקר ברמת השירות ובאיכות המכון. מבחינה רפואית - מדובר כנראה בכפל ביטוחי.
4. שכבת הגנה כלכלית
עד כה דנו בנספחים שמכסים במהות הוצאות רפואיות. כעת אנחנו מדברים על שכבה המספקת רשת ביטחון כלכלית שעוזרת להתקיים, מעין ״פרנסה״ בעת אירוע רפואי.
פיצוי מחלות קשות
רוב הכיסויים שדיברנו עליהם מבוססים על "החזר" - אנחנו מביאים קבלה והביטוח מחזיר כסף. כאן לראשונה מדובר על פיצוי. זה הוא סכום חד-פעמי שמשולם ישירות לחשבון הבנק שלנו בעת גילוי מחלה המוגדרת בפוליסה (כגון סרטן, שבץ מוחי, התקף לב, טרשת נפוצה ועוד).
ברגע שמתקבלת אבחנה רפואית שעומדת בהגדרות המדויקות של הפוליסה, חברת הביטוח מעבירה לנו את מלוא הסכום שקבענו מראש (למשל 400,000 ש״ח) בהתאם לבחירה שלנו בעת ההצטרפות. אין צורך להוכיח הוצאות רפואיות ואין צורך להגיש קבלות; הכסף הזה הוא שלנו לכל מטרה שנבחר.
הכיסוי מאפשר לנו להתמקד בהחלמה מבלי לדאוג למשכנתה או להתחייבויות שוטפות, ומעניק לנו את ביטחון כלכלי לקבל החלטות יקרות (כמו שכירת עזרה פרטית הביתה או מימון טיפולים ניסיוניים).
במקרה ויש לנו חיסכון נזיל בצד כדוגמת קרן חירום ו/או השקעות סולידיות) שיכולים להחזיק את הבית למשך תקופה ממושכת ללא הכנסה ובתוספת הוצאות - ייתכן שנעדיף לוותר על הכיסוי ולחסוך את הפרמיה החודשית.
סיכום
בפוסט זה סקרנו את המרכיבים הנפוצים של פוליסת הביטוח הפרטי ופירקנו אותם לשכבות מודולריות. המטרה היתה להפוך את הביטוח מ״קופסה שחורה״ למוצר מתאים שמתמקד במה שבאמת חשוב לנו באפן אישי - הגנה על החיים ועל ההון המשפחתי.
נקודות מרכזיות שחשוב לזכור
- תרופות מחוץ לסל, השתלות וטיפולים מיוחדים בחו"ל הם הליבה הקריטית ביותר. אמנם אלו אירועים בעלי הסתברות נמוכה, אך עלותם הפוטנציאלית אסטרונומית ואין להם מענה בשב"ן.
- בעוד ששב"ן נותן מענה סביר לניתוחים בישראל, הוא כמעט ואינו מכסה ניתוחים בחו"ל. הכיסוי לניתוחים ובחירת מנתח בחו"ל הוא היתרון המשמעותי ביותר של הפוליסה הפרטית.
- ביטוח משלים שב"ן מכסה את ההשתתפות העצמית לאחר מיצוי הזכויות בקופה, בעוד שביטוח מהשקל הראשון מעניק ניתוק מלא מהקופה תמורת פרמיה חודשית. חשוב לזכור שבביטוח משלים שב״ן המנתח חייב להופיע ברשימות ההסדר של שני הגופים כדי שניתן יהיה לממש את הזכאות.
- נספחי איכות החיים חופפים במידה רבה לזכויות הקיימות בשב"ן מורחב. ברוב המקרים תשלום על נספחים אלה בביטוח הפרטי הוא פשוט תשלום כפול על אותה זכות.
- בזכות הרפורמות הביטוח הפרטי הוא כבר לא מוצר מוחלט. אנחנו יכולים לרכוש רק את הליבה ולהוסיף נספחים ספציפיים בנפרד בהתאם לצרכים המשתנים של התא המשפחתי.
- פיצוי מחלות קשות הוא כלי הוני ולא החזר הוצאות רפואיות. מעין "מזומן ביד" שנועד להחליף הכנסה או לממן עזרה בבית, כאשר הצורך בו תלוי בגודל הקרן חירום והחסכונות שלנו.
לינקים שימושיים
- הר הביטוח - האתר הממשלתי הרשמי שבו תוכלו לראות את כל הפוליסות הקיימות על שמכם בכל חברות הביטוח ולזהות כפילויות.
- מחשבון הביטוח - רשות שוק ההון - כלי להשוואת מחירי פוליסות הבריאות בין החברות השונות בזמן אמת בהתאם לגיל ומצב עישון.
- השוואת שב״ן (משרד הבריאות) - מחשבון המאפשר להשוות את הכיסויים של קופות החולים (מכבי שלי, כללית פלטינום וכו') כדי להבין מה כבר כלול ברובד הציבורי שלכם.
- כל זכות - ביטוח בריאות - ריכוז מידע מקיף על זכויות במערכת הבריאות, סל הבריאות והביטוחים המשלימים.
- כל הבריאות - משרד הבריאות - אתר המאפשר לחפש תרופות, טכנולוגיות ושירותים על מנת לבדוק האם הם כלולים בסל הבריאות הממלכתי.
💰 כסף והשקעות
מוזמנים לשתף:
אהבתם את הפוסט?
אשמח שתעקבו אחריי ברשתות ותצטרפו לניוזלטר שלי.
התגובות מופעלות באמצעות Disqusפרטים
טעינת התגובות מפעילה את Disqus, אשר אוסף מידע כשירות חיצוני.
אין לבעל האתר גישה או שליטה במידע שנאסף על ידי Disqus.
עוד מהיומן
למי שייך ההון שלנו? שלושה קריטריונים לבדוק את מושג הבעלות על כסף
סיימתי את הפוסט האחרון (מה זה כסף באמת?) בתחושה שהמילה ״בעלות״ נשארה מעורפלת. לא הסברתי על מה בדיוק לקחת בעלות באותו ההקשר, ואיך בוחנים אם היא קיימת....
💰 כסף והשקעות
מה זה כסף באמת? איך הוא נוצר ולמה הוא מאבד ערך
כסף הוא דבר בסיסי בחיינו שכולנו משתמשים בו ברמה יומיומית. אנחנו עובדים קשה בשבילו, חוסכים ומשקיעים אותו - אבל כמעט אף אחד לא עוצר לשאול מה זה בכלל ומה...
💰 כסף והשקעות

בחרתי לצאת לדרך חדשה
החלום שלי מגיל צעיר היה להיות מפתח תוכנה. זה מה שרציתי ודמיינתי כבר מאז ימי בית הספר. פעלתי מאוד כדי להגשים את החלום: עשיתי הכל בשביל להתמיין כתוכניתן...
🎯 קריירה